Najniższa krajowa netto i stawka godzinowa 2027
Od 1 stycznia 2027 r. minimalne wynagrodzenie wynosi 4950 zł brutto, a minimalna stawka godzinowa 32,30 zł. Liczymy, ile to netto w różnych wariantach, ile kosztuje pracodawcę, co jeszcze zmienia się razem z płacą minimalną i jakie zmiany zasad są w planach.
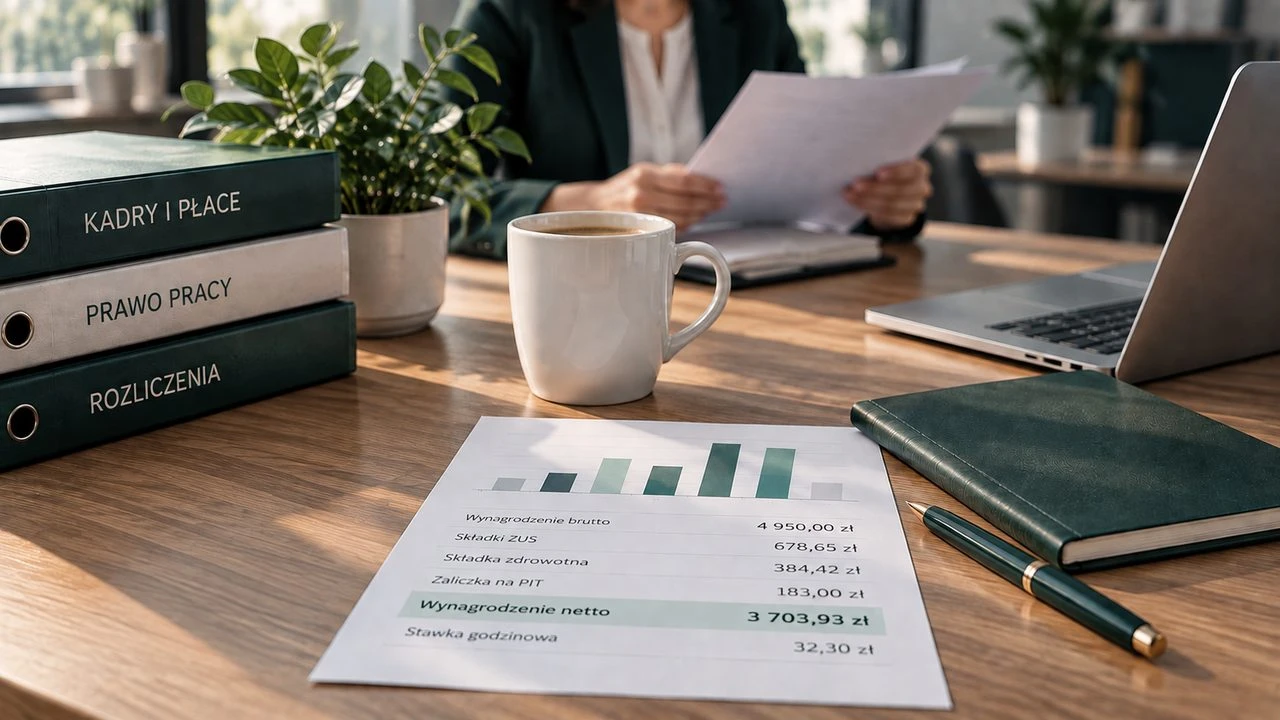
Od 1 stycznia 2027 r. minimalne wynagrodzenie za pracę wynosi 4950 zł brutto, a minimalna stawka godzinowa dla zleceniobiorców 32,30 zł. Pracownik zatrudniony na cały etat dostanie na rękę 3703,93 zł, czyli o 98,08 zł więcej niż w 2026 r. Wysokość płacy minimalnej ustaliła Rada Ministrów w rozporządzeniu z 14 września 2026 r., bo w Radzie Dialogu Społecznego po raz kolejny nie doszło do porozumienia.
Poniżej liczymy, ile wynosi najniższa krajowa netto w najczęstszych wariantach, ile kosztuje pracodawcę i co jeszcze zmienia się od stycznia - od kwoty wolnej od potrąceń po minimalne składki przedsiębiorców. Na końcu omawiamy zmiany w zasadach, które są w planach.
Najniższa krajowa 2027 w liczbach
| 2026 r. | 2027 r. | Zmiana | |
|---|---|---|---|
| Minimalne wynagrodzenie brutto | 4806 zł | 4950 zł | +144 zł (3,0%) |
| Minimalne wynagrodzenie netto | 3605,85 zł | 3703,93 zł | +98,08 zł |
| Minimalna stawka godzinowa | 31,40 zł | 32,30 zł | +0,90 zł (2,9%) |
| Koszt pracodawcy | 5790,28 zł | 5963,77 zł | +173,49 zł |
Kwoty netto dotyczą pracownika z podstawowymi kosztami uzyskania przychodów (250 zł), który złożył PIT-2 i nie oszczędza w PPK. Koszt pracodawcy liczymy ze składką wypadkową 1,67%, z obowiązkiem opłacania FP, FS i FGŚP (bez zwolnień); na 2027 r. przyjmujemy stawki tych funduszy z 2026 r., bo ustawa budżetowa na 2027 r. nie jest jeszcze uchwalona.
Jak ustalono kwotę na 2027 r.?
Rząd musi do 15 czerwca przedstawić Radzie Dialogu Społecznego propozycję płacy minimalnej na kolejny rok. Rada ma 30 dni na uzgodnienie kwoty. Jeżeli tego nie zrobi, wysokość płacy minimalnej i stawki godzinowej ustala Rada Ministrów w rozporządzeniu wydanym do 15 września, przy czym nie może zejść poniżej własnej propozycji.
Tak było i tym razem. Rząd zaproponował 4950 zł, związki zawodowe chciały co najmniej 5200 zł, a organizacje pracodawców - nie więcej niż propozycja rządu. Po posiedzeniu plenarnym Rady 9 lipca 2026 r. porozumienia nie było, więc rozporządzenie powtarza rządową propozycję. Stawka godzinowa jest waloryzowana tym samym wskaźnikiem co płaca minimalna i zaokrąglana do pełnych 10 groszy - stąd 32,30 zł.
Rozporządzenie ustala jeden termin zmiany - 1 stycznia 2027 r. Dwie podwyżki w roku (od stycznia i od lipca) ustawa przewiduje tylko wtedy, gdy prognozowany wskaźnik cen wynosi co najmniej 105%.
Jak zmieniała się płaca minimalna od 2008 r.?
W latach 2008-2027 płaca minimalna wzrosła z 1126 zł do 4950 zł, czyli 4,4 raza. Najszybciej rosła w latach 2020-2024: w 2020 r. o 15,6%, a licząc styczeń do stycznia - w 2023 r. o 15,9% i w 2024 r. aż o 21,5%. W 2023 i 2024 r. prognozowana inflacja wynosiła co najmniej 5%, dlatego płaca minimalna rosła dwa razy w roku - od stycznia i od lipca. Na wykresie podwyżki lipcowe są pokazane osobno, więc procent przy styczniu liczymy od kwoty lipcowej.
Podwyżki na 2026 i 2027 r. - po 3,0% - są najniższe w całym zestawieniu, jeżeli porównywać zmiany roczne (styczeń do stycznia), a nie pojedyncze podwyżki lipcowe. Poprzednio podobnie niski wzrost był w 2010 r. (3,2%). Minimalna stawka godzinowa obowiązuje od 2017 r. - zaczynała od 13 zł i w ciągu dziesięciu lat wzrosła prawie 2,5 raza.
Płaca minimalna 2008-2027
- 2008 r.
- 1126 zł
- 2027 r.
- 4950 zł
- Wzrost 2008-2027
- 4,4 raza
- 2017 r.
- 13 zł/h
- 2027 r.
- 32,30 zł/h
- Wzrost 2017-2027
- 2,5 raza
Ile wynosi najniższa krajowa netto w 2027 r.?
Wynagrodzenie netto to kwota brutto pomniejszona o składki na ubezpieczenia społeczne pracownika, składkę zdrowotną i zaliczkę na podatek dochodowy. Przy płacy minimalnej wygląda to tak:
| Pozycja | 2026 r. | 2027 r. |
|---|---|---|
| Wynagrodzenie brutto | 4806,00 zł | 4950,00 zł |
| Składka emerytalna (9,76%) | 469,07 zł | 483,12 zł |
| Składka rentowa (1,5%) | 72,09 zł | 74,25 zł |
| Składka chorobowa (2,45%) | 117,75 zł | 121,28 zł |
| Składka zdrowotna (9%) | 373,24 zł | 384,42 zł |
| Podstawa opodatkowania | 3897 zł | 4021 zł |
| Zaliczka na PIT | 168 zł | 183 zł |
| Wynagrodzenie netto | 3605,85 zł | 3703,93 zł |
Składka zdrowotna nie może być wyższa od zaliczki na podatek obliczonej według przepisów z 31 grudnia 2021 r. (w tym przykładzie stawka 17%, pomniejszenie o 43,76 zł tylko przy PIT-2). Przy pełnej płacy minimalnej to ograniczenie nie działa - hipotetyczna zaliczka wynosi 618,73 zł w 2026 r. i 639,81 zł w 2027 r., więcej niż składka. Ma znaczenie przy niższych wynagrodzeniach, np. na część etatu.
Planowana na 2027 r. zmiana skali podatkowej nie ma wpływu na najniższą krajową. Rządowy projekt (UD458, trzecia stawka 24%) trafił do Sejmu jako druk nr 3147 i po pierwszym czytaniu 6 października 2026 r. jest w Komisji Finansów Publicznych. Ustawa nie jest uchwalona, a projekt uzależnia nową skalę od wejścia w życie zmian w CIT i ryczałcie. Dochód z płacy minimalnej i tak nie zbliża się do pierwszego progu, więc przez cały rok obowiązuje stawka 12%.
Od czego zależy kwota na rękę
Ta sama płaca minimalna może dać różne kwoty netto. Decydują o tym koszty uzyskania przychodów, oświadczenie PIT-2, udział w PPK i ulgi w PIT.
| Wariant | Netto 2026 r. | Netto 2027 r. |
|---|---|---|
| Podstawowy (koszty 250 zł, PIT-2) | 3605,85 zł | 3703,93 zł |
| Podwyższone koszty 300 zł (dojazd z innej miejscowości) | 3611,85 zł | 3709,93 zł |
| Z PPK (wpłata pracownika 2%, pracodawcy 1,5%) | 3501,73 zł | 3595,93 zł |
| Z PPK, obniżona wpłata pracownika 0,5% (pracodawcy 1,5%) | 3573,82 zł | 3670,18 zł |
| Bez PIT-2 (pracodawca nie odlicza kwoty zmniejszającej) | 3305,85 zł | 3403,93 zł |
| Ulga dla młodych do 26 lat (bez PIT) | 3773,85 zł | 3886,93 zł |
Kilka uwag do tabeli:
- koszty 300 zł pracodawca stosuje po oświadczeniu pracownika, który mieszka poza miejscowością zakładu pracy, nie dostaje dodatku za rozłąkę ani nieopodatkowanego zwrotu kosztów dojazdu,
- brak PIT-2 nie odbiera prawa do kwoty wolnej - uwzględnia się ją w rozliczeniu rocznym, a ewentualny zwrot zależy od całego rozliczenia; przy niskich wynagrodzeniach brak PIT-2 może też podnieść składkę zdrowotną,
- PPK - netto spada nie tylko o wpłatę pracownika: wpłata pracodawcy jest dla pracownika przychodem w miesiącu przekazania jej do PPK (w tabeli przyjmujemy ten sam miesiąc), więc może podnieść zaliczkę na podatek, jeżeli nie korzysta ze zwolnienia (np. z ulgi dla młodych); obniżoną wpłatę podstawową 0,5% pracownik może zadeklarować, jeżeli jego wynagrodzenie ze wszystkich źródeł nie przekracza 120% płacy minimalnej (5767,20 zł w 2026 r., 5940 zł w 2027 r.),
- ulga dla młodych obejmuje kwalifikowane przychody (m.in. z etatu) do ukończenia 26 lat, w ramach wspólnego limitu 85 528 zł rocznie.
Wszystkie warianty możesz sprawdzić w kalkulatorze wynagrodzeń 2026 i 2027, który rozlicza wynagrodzenie miesiąc po miesiącu.
Ile kosztuje pracodawcę pracownik z płacą minimalną?
Do wynagrodzenia brutto pracodawca dokłada własne składki: emerytalną 9,76%, rentową 6,5%, wypadkową (najczęściej 1,67%), na Fundusz Pracy i Fundusz Solidarnościowy 2,45% oraz na Fundusz Gwarantowanych Świadczeń Pracowniczych 0,1%.
| Składka pracodawcy | 2026 r. | 2027 r. |
|---|---|---|
| Emerytalna (9,76%) | 469,07 zł | 483,12 zł |
| Rentowa (6,5%) | 312,39 zł | 321,75 zł |
| Wypadkowa (1,67%) | 80,26 zł | 82,67 zł |
| FP i FS (2,45%) | 117,75 zł | 121,28 zł |
| FGŚP (0,1%) | 4,81 zł | 4,95 zł |
| Koszt zatrudnienia razem | 5790,28 zł | 5963,77 zł |
Z PPK koszt rośnie o wpłatę podstawową pracodawcy 1,5% - do 5862,37 zł w 2026 r. i 6038,02 zł w 2027 r. Koszt będzie niższy, jeżeli pracodawca nie opłaca FP, FS lub FGŚP za danego pracownika, np. za kobietę od 55 lub mężczyznę od 60 lat.
Minimalna stawka godzinowa 2027 - kogo dotyczy
Minimalna stawka godzinowa chroni osoby wykonujące umowę zlecenia albo umowę o świadczenie usług na rzecz przedsiębiorcy lub innej jednostki organizacyjnej. Dotyczy osób fizycznych, które nie prowadzą działalności, a także jednoosobowych firm bez pracowników i zleceniobiorców. Od 1 stycznia 2027 r. wynosi 32,30 zł brutto za każdą godzinę wykonywania zlecenia.
Zasady, o których biuro rachunkowe powinno pamiętać przy obsłudze klientów zatrudniających na zleceniach:
- umowa musi określać wynagrodzenie tak, aby za każdą godzinę wynosiło co najmniej minimalną stawkę - jeżeli jest niższe, zleceniobiorcy i tak przysługuje wynagrodzenie według stawki minimalnej,
- zleceniobiorca nie może się zrzec prawa do tej kwoty ani przenieść go na inną osobę,
- wynagrodzenie wypłaca się w pieniądzu, a przy umowach na dłużej niż miesiąc - co najmniej raz w miesiącu,
- strony określają w umowie sposób potwierdzania liczby godzin; jeżeli tego nie zrobią, zleceniobiorca przedstawia informację o liczbie godzin przed terminem wypłaty,
- dokumenty dotyczące liczby godzin przechowuje się przez 3 lata od wymagalności wynagrodzenia,
- wypłata poniżej stawki minimalnej jest wykroczeniem zagrożonym grzywną od 1000 zł do 30 000 zł.
Stawki godzinowej nie stosuje się m.in. do umów, przy których zleceniobiorca sam decyduje o miejscu i czasie pracy i otrzymuje wyłącznie wynagrodzenie prowizyjne, a także do niektórych umów opiekuńczych wykonywanych nieprzerwanie przez ponad dobę.
Ile netto na zleceniu?
Kwota netto ze zlecenia zależy od tego, czy umowa jest tytułem do ubezpieczeń społecznych. Przykład dla 160 godzin w miesiącu, z kosztami 20%, bez dobrowolnej składki chorobowej i bez PIT-2:
| Zleceniobiorca | 2026 r. (160 h × 31,40 zł) | 2027 r. (160 h × 32,30 zł) |
|---|---|---|
| Wynagrodzenie brutto | 5024,00 zł | 5168,00 zł |
| Netto - zlecenie jedynym tytułem do ubezpieczeń | 3629,05 zł | 3733,33 zł |
| Netto - ma etat z co najmniej płacą minimalną (tylko składka zdrowotna) | 4089,84 zł | 4206,88 zł |
| Netto - uczeń lub student do 26 lat | 5024,00 zł | 5168,00 zł |
Student do 26 lat nie płaci składek ZUS i - dzięki uldze dla młodych, w limicie 85 528 zł rocznie - podatku, więc otrzymuje całą kwotę brutto. Warianty zakładają brak PPK oraz zlecenie niezawarte z własnym pracodawcą i niewykonywane na jego rzecz (wtedy zlecenie rozlicza się jak etat). Wariant studencki zakłada też niewykorzystany limit ulgi dla młodych. Inne warianty, w tym PIT-2 i składkę chorobową, policzysz w kalkulatorze umowy zlecenia.
Stawka godzinowa na etacie
Dla pracowników nie ma jednej stawki godzinowej. Płaca minimalna jest kwotą miesięczną, a jej odpowiednik za godzinę zależy od liczby godzin do przepracowania w danym miesiącu. W styczniu 2027 r., w którym przypada 152 godziny pracy, wynosi 32,57 zł, w miesiącach dłuższych - mniej.
Ma to znaczenie przy pracownikach wynagradzanych stawką godzinową. Jeżeli w danym miesiącu ich wynagrodzenie jest niższe niż płaca minimalna, pracodawca wypłaca wyrównanie za każdą godzinę pracy. Wyrównanie liczy się jako różnicę między stawką wynikającą z podzielenia płacy minimalnej przez liczbę godzin w miesiącu a faktyczną stawką pracownika.
Co wlicza się do płacy minimalnej?
Pracownik zatrudniony na pełny etat nie może zarabiać mniej niż płaca minimalna. Przy sprawdzaniu tego warunku bierze się pod uwagę składniki zaliczane przez GUS do wynagrodzeń osobowych - czyli nie tylko wynagrodzenie zasadnicze, ale też np. premie regulaminowe, nagrody czy dodatek funkcyjny.
Nie wlicza się natomiast:
- nagrody jubileuszowej,
- odprawy emerytalnej lub rentowej,
- wynagrodzenia za nadgodziny,
- dodatku za pracę w porze nocnej,
- dodatku za staż pracy (od 2020 r.),
- dodatku za pracę w szczególnych warunkach (od 2024 r.).
Pracownik na część etatu ma prawo do płacy minimalnej proporcjonalnie do wymiaru czasu pracy - przy połowie etatu w 2027 r. to 2475 zł brutto. Nie ma już obniżonej płacy minimalnej dla osób w pierwszym roku pracy.
Co jeszcze zmienia się razem z płacą minimalną?
Płaca minimalna jest punktem odniesienia dla wielu innych kwot. Od 1 stycznia 2027 r. razem z nią zmieniają się m.in.:
- kwota wolna od potrąceń - przy egzekucji należności innych niż alimenty wolna od potrąceń jest kwota płacy minimalnej po odliczeniu składek, zaliczki na PIT i wpłat do PPK; przy potrącaniu zaliczek pieniężnych - 75% tej kwoty, a kar porządkowych - 90%; u pracowników na część etatu kwoty zmniejsza się proporcjonalnie,
- dodatek za pracę w nocy - co najmniej 20% stawki godzinowej wynikającej z płacy minimalnej, w styczniu 2027 r. 6,51 zł za godzinę,
- wynagrodzenie za przestój - gdy przysługuje pracownikowi (przestój z przyczyn przez niego niezawinionych, art. 81 Kodeksu pracy), nie może być niższe niż płaca minimalna, odpowiednio do wymiaru etatu i okresu przestoju,
- Fundusz Pracy i Fundusz Solidarnościowy - pracodawca nie opłaca tych składek, jeżeli podstawa wymiaru składek w przeliczeniu na miesiąc - łącznie z podstawami z innych źródeł - jest niższa od płacy minimalnej; granica rośnie do 4950 zł,
- preferencyjne składki ZUS przedsiębiorców - u uprawnionych przedsiębiorców minimalna podstawa wymiaru składek przez 24 miesiące (liczone po okresie ulgi na start, jeżeli z niej korzystali) to 30% płacy minimalnej: 1441,80 zł w 2026 r. i 1485,00 zł w 2027 r.; ta sama kwota jest najniższą podstawą w małym ZUS plus,
- minimalna składka zdrowotna przedsiębiorców na skali i podatku liniowym - 9% płacy minimalnej z pierwszego dnia roku składkowego, który zaczyna się 1 lutego: 432,54 zł do stycznia 2027 r. włącznie i 445,50 zł od lutego 2027 r.
Planowane zmiany: płaca minimalna i dyrektywa unijna
Polska miała do 15 listopada 2024 r. wdrożyć unijną dyrektywę 2022/2041 w sprawie adekwatnych wynagrodzeń minimalnych. Trybunał Sprawiedliwości UE 11 listopada 2025 r. częściowo unieważnił art. 5 dyrektywy, a w pozostałym zakresie ją utrzymał, więc obowiązek wdrożenia pozostaje. Nad płacą minimalną toczą się dziś dwa projekty.
Projekt rządowy (UC62). Pierwotnie miała to być nowa ustawa, która zastąpi ustawę z 2002 r. i stopniowo wyłączy z płacy minimalnej dodatek funkcyjny, inne dodatki oraz premie i nagrody. Stały Komitet Rady Ministrów zalecił jednak 19 lutego 2026 r. ograniczenie projektu do zmian niezbędnych do wdrożenia dyrektywy. W wersji z 10 czerwca 2026 r. jest to już tylko nowelizacja ustawy z 2002 r. - bez zmiany katalogu składników wliczanych do minimum. Zostaje orientacyjna wartość referencyjna: płaca minimalna ma być porównywana z poziomem 55% prognozowanego przeciętnego wynagrodzenia. Projekt jest nadal na etapie Stałego Komitetu Rady Ministrów (według Rządowego Procesu Legislacyjnego ostatnia zmiana na tym etapie 17 września 2026 r.).
Projekt poselski (druk nr 1811). Wpłynął do Sejmu we wrześniu 2025 r. Przewiduje, że do płacy minimalnej przestaną się wliczać dodatek funkcyjny, inne dodatki oraz premie i nagrody - w wersji złożonej w Sejmie od 1 stycznia 2027 r. 11 czerwca 2026 r. Sejm odrzucił wniosek o odrzucenie projektu w pierwszym czytaniu i skierował go do komisji.
Gdyby takie wyłączenie weszło w życie, pracodawca musiałby dopłacić różnicę tam, gdzie po wyłączeniu dodatku, premii czy nagrody pozostałe składniki wliczane do minimum nie osiągną wymaganej kwoty. Przy wynagrodzeniu zasadniczym już równym płacy minimalnej samo wyłączenie dodatku nie wymusza podwyżki. Najbardziej narażeni są pracodawcy, którzy dziś „dopełniają” płacę minimalną premią lub dodatkiem - dla biura rachunkowego to sygnał, by zidentyfikować klientów, u których taki model wynagradzania występuje.
Do zrobienia przed 1 stycznia 2027 r.
Stan prawny na 28 września 2026 r.
Najczęściej zadawane pytania
Ile wynosi najniższa krajowa netto w 2027 r.?
Przy płacy minimalnej 4950 zł brutto pracownik na pełnym etacie dostanie na rękę 3703,93 zł, czyli o 98,08 zł więcej niż w 2026 r. (3605,85 zł). Kwota dotyczy pracownika z podstawowymi kosztami uzyskania przychodów 250 zł, który złożył PIT-2 i nie oszczędza w PPK. Przy podwyższonych kosztach, PPK, braku PIT-2 albo uldze dla młodych kwota netto jest inna.
Ile wynosi minimalna stawka godzinowa na umowie zlecenia w 2027 r.?
Od 1 stycznia 2027 r. minimalna stawka godzinowa wynosi 32,30 zł brutto za każdą godzinę wykonywania zlecenia, wobec 31,40 zł w 2026 r. Co do zasady dotyczy umów zlecenia i umów o świadczenie usług wykonywanych na rzecz przedsiębiorcy lub innej jednostki organizacyjnej przez osoby fizyczne bez działalności oraz jednoosobowe firmy bez pracowników i zleceniobiorców. Są wyjątki, m.in. gdy zleceniobiorca sam decyduje o miejscu i czasie pracy i otrzymuje wyłącznie wynagrodzenie prowizyjne. Wypłata poniżej stawki minimalnej jest wykroczeniem zagrożonym grzywną od 1000 zł do 30 000 zł.
Ile kosztuje pracodawcę pracownik z płacą minimalną w 2027 r.?
Całkowity koszt zatrudnienia przy płacy minimalnej 4950 zł brutto wynosi 5963,77 zł miesięcznie, a przy wpłacie podstawowej pracodawcy do PPK wynoszącej 1,5% - 6038,02 zł. Wyliczenie zakłada składkę wypadkową 1,67% oraz opłacanie FP, FS i FGŚP bez zwolnień, przy stawkach funduszy z 2026 r., bo ustawa budżetowa na 2027 r. nie jest jeszcze uchwalona. Koszt jest niższy, gdy pracodawca nie opłaca FP, FS lub FGŚP za danego pracownika.
Czy premie i dodatki wliczają się do płacy minimalnej w 2027 r.?
Tak, co do zasady. Do płacy minimalnej wlicza się składniki zaliczane przez GUS do wynagrodzeń osobowych, np. premie regulaminowe, nagrody czy dodatek funkcyjny. Nie wlicza się nagrody jubileuszowej, odprawy emerytalnej lub rentowej, wynagrodzenia za nadgodziny oraz dodatków za pracę w nocy, za staż pracy i za pracę w szczególnych warunkach. Wyłączenie premii i dodatków przewiduje tylko projekt poselski (druk nr 1811), który według stanu na 28 września 2026 r. nie został uchwalony.
Ile wynosi płaca minimalna na pół etatu w 2027 r.?
Przy połowie etatu płaca minimalna w 2027 r. wynosi 2475 zł brutto. Pracownik na część etatu ma prawo do płacy minimalnej proporcjonalnie do wymiaru czasu pracy. Nie ma już obniżonej płacy minimalnej dla osób w pierwszym roku pracy.
Od kiedy przedsiębiorca płaci wyższą minimalną składkę zdrowotną w 2027 r.?
Od składki za luty 2027 r. Rok składkowy dla składki zdrowotnej przedsiębiorców trwa od 1 lutego do 31 stycznia, więc za styczeń 2027 r. minimalna składka na skali lub podatku liniowym wynosi jeszcze 432,54 zł, a od lutego 445,50 zł. Ryczałtowców zmiana płacy minimalnej nie dotyczy, bo ich składka zależy od przeciętnego wynagrodzenia w sektorze przedsiębiorstw.
Źródła i podstawy prawne
Pokaż źródła (14)Ukryj źródła
- Rozporządzenie Rady Ministrów z dnia 14 września 2026 r. w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2027 r. (Dz.U. z 2026 r. poz. 1213)
- Rozporządzenie Rady Ministrów z dnia 11 września 2025 r. w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2026 r. (Dz.U. z 2025 r. poz. 1242)
- Ustawa z dnia 10 października 2002 r. o minimalnym wynagrodzeniu za pracę (t.j. Dz.U. z 2024 r. poz. 1773) - art. 2, 6-8, 8a-8e
- Ustawa z dnia 26 czerwca 1974 r. - Kodeks pracy (t.j. Dz.U. z 2026 r. poz. 1245) - art. 81, 87¹, 151⁸
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. z 2026 r. poz. 592) - art. 21 ust. 1 pkt 148, art. 22 ust. 2, art. 27 ust. 1, art. 31b, art. 32
- Ustawa z dnia 13 października 1998 r. o systemie ubezpieczeń społecznych (t.j. Dz.U. z 2026 r. poz. 199) - art. 18a, 18c, 22
- Ustawa z dnia 27 sierpnia 2004 r. o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych (t.j. Dz.U. z 2025 r. poz. 1461) - art. 79, 79a, 81, 83
- Ustawa z dnia 20 marca 2025 r. o rynku pracy i służbach zatrudnienia (Dz.U. z 2025 r. poz. 620 ze zm.) - art. 259
- Ustawa z dnia 4 października 2018 r. o pracowniczych planach kapitałowych (t.j. Dz.U. z 2026 r. poz. 192) - art. 26-27
- Projekt ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym (UD458), projekt z 24 września 2026 r. - Rządowy Proces Legislacyjny
- Rządowy projekt ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne - druk sejmowy nr 3147 z 29 września 2026 r.
- Projekt ustawy o zmianie ustawy o minimalnym wynagrodzeniu za pracę (UC62), projekt z 10 czerwca 2026 r. - Rządowy Proces Legislacyjny
- Poselski projekt ustawy o minimalnym wynagrodzeniu za pracę (druk nr 1811)
- Dyrektywa Parlamentu Europejskiego i Rady (UE) 2022/2041 z dnia 19 października 2022 r. w sprawie adekwatnych wynagrodzeń minimalnych w Unii Europejskiej