PIT od 2027 r. - nowa skala 12%, 24% i 32%, ryczałt i danina
Od 2027 r. skala PIT ma mieć trzy stawki: 12% do 130 000 zł, 24% do 150 000 zł i 32% powyżej. Senat 27 października 2026 r. skreślił waloryzację progów i stawkę ryczałtu 17%, a przywrócił CIT 22% - o poprawkach zdecyduje Sejm. Wyjaśniamy, czego Senat nie zmienił, kto i ile zyska, jak pracodawca liczy zaliczki, co z limitem ryczałtu 250 000 euro i daniną solidarnościową 5% oraz co trzeba zrobić przed końcem 2026 r.
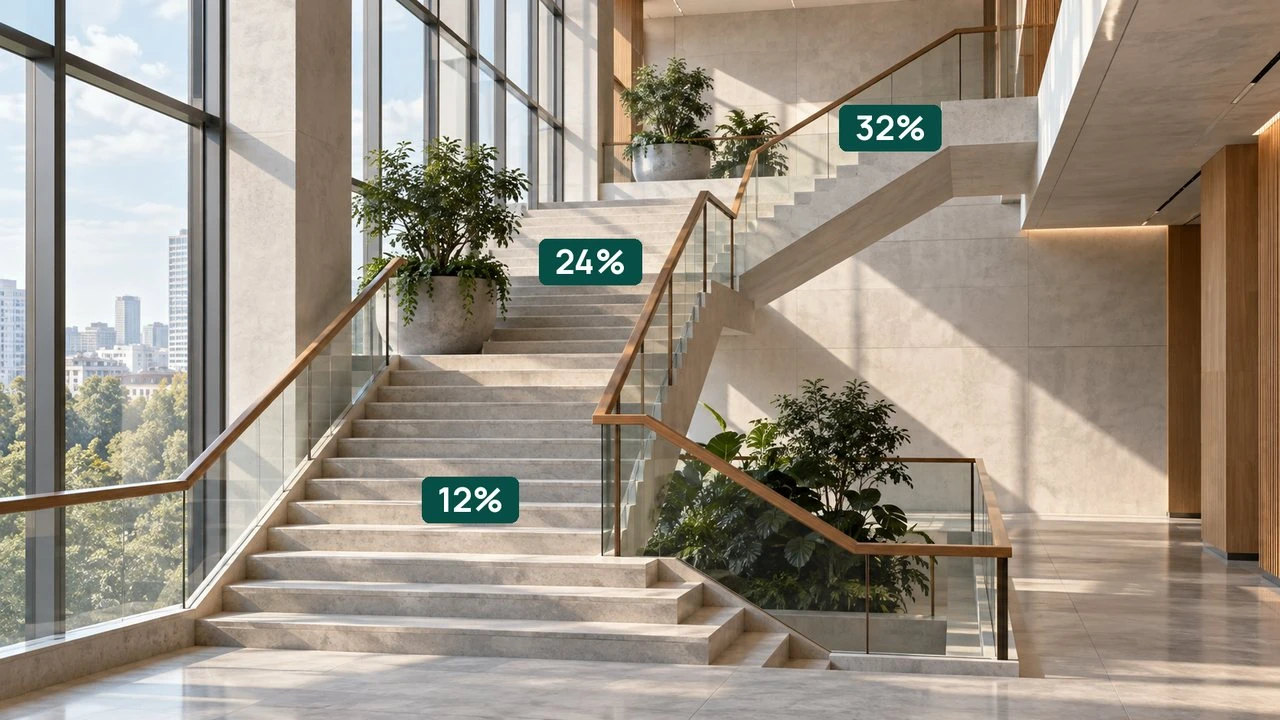
Od 2027 r. skala PIT ma mieć trzy stawki zamiast dwóch: 12% do 130 000 zł, 24% od 130 000 zł do 150 000 zł i 32% powyżej 150 000 zł. Na zmianie zyskają osoby z dochodem powyżej 120 000 zł rocznie - przy rozliczeniu indywidualnym najwięcej 3600 zł. Ta sama ustawa obniża limit ryczałtu z 2 000 000 do 250 000 euro i podnosi daninę solidarnościową do 5%. Senat 27 października 2026 r. skali, limitu ani daniny nie zmienił, skreślił natomiast waloryzację progów i stawkę ryczałtu 17%, a przywrócił CIT 22% dla największych firm - o tych poprawkach zdecyduje Sejm. Wyjaśniamy, czego Sejm już nie zmieni, a co zależy od głosowania, jak policzyć zysk, co zmienia się w zaliczkach u pracodawcy i co przedsiębiorca na ryczałcie powinien sprawdzić jeszcze w tym roku.
Co zmienił Senat i co dalej
Komisja Budżetu i Finansów Publicznych Senatu 26 października 2026 r. zaproponowała 8 poprawek (druk nr 883 A), a Senat 27 października wszystkie je przyjął. Odrzucił natomiast poprawkę grupy senatorów, która przywracała dwie stawki (12% i 32%) z progiem 180 000 zł (23 głosy za, 62 przeciw). Sejm w tym postępowaniu głosuje wyłącznie nad poprawkami Senatu, więc reszty ustawy już nie zmieni.
Czego Senat nie zmienił - te przepisy zostaną w ustawie niezależnie od głosowania Sejmu:
- skala 12%, 24% i 32% z progami 130 000 zł i 150 000 zł oraz kwota zmniejszająca podatek 3600 zł,
- nowe zasady zaliczek u pracodawcy i trzy warianty oświadczenia o niższych zaliczkach,
- limit ryczałtu 250 000 euro, mierzony przychodami z 2026 r.,
- danina solidarnościowa 5% od daniny za 2027 r.,
- wejście w życie 1 stycznia 2027 r.
Co zależy od głosowania Sejmu nad poprawkami Senatu:
- waloryzacja progów skali od 2028 r. - Senat ją skreślił (poprawki nr 4 i 11; 58 głosów za, 27 przeciw); zostanie w ustawie tylko wtedy, gdy Sejm odrzuci te poprawki,
- stawka ryczałtu 17% od przychodów ponad 300 000 euro - skreślona (poprawki nr 7 i 8; 62 za, 23 przeciw),
- stawka CIT 22% dla największych firm - przywrócona razem ze zmianą tytułu ustawy (poprawki nr 1, 5 i 10; 62 za, 23 przeciw),
- warunek - nową skalę i nowe zaliczki stosuje się tylko wtedy, gdy 1 stycznia 2027 r. wejdą w życie także zmiany w CIT i obniżenie limitu ryczałtu (poprawka nr 9, głosowana łącznie z poprawkami nr 1, 5 i 10).
Poprawkę Senatu uważa się za przyjętą, jeżeli Sejm nie odrzuci jej bezwzględną większością głosów w obecności co najmniej połowy ustawowej liczby posłów. Rząd popierał poprawki: podsekretarz stanu w Ministerstwie Finansów Jarosław Neneman prosił Senat o przyjęcie ustawy z poprawkami komisji. Jak relacjonował sprawozdawca komisji, senator Kazimierz Kleina, Biuro Legislacyjne Senatu sygnalizowało w pracach komisji wątpliwość konstytucyjną, czy Senat może przywrócić przepisy o CIT, które Sejm skreślił; komisja i rząd odpowiadały, że podwyżka CIT była w projekcie rządowym od początku i była przedmiotem prac Sejmu, więc nie jest nową materią. Senator Kleina uzasadniał poprawki także tym, że ustawa była projektowana jako całość, w której wyższy CIT finansuje obniżkę PIT.
Nowa skala podatkowa od 2027 r.
Nowa skala ma obowiązywać do dochodów uzyskanych od 1 stycznia 2027 r. Zeznanie za 2026 r., składane wiosną 2027 r., rozlicza się jeszcze według obecnej skali.
| Podstawa obliczenia podatku | 2026 r. | 2027 r. |
|---|---|---|
| do 120 000 zł | 12% minus 3600 zł | 12% minus 3600 zł |
| od 120 000 zł do 130 000 zł | 10 800 zł + 32% nadwyżki ponad 120 000 zł | 12% minus 3600 zł |
| od 130 000 zł do 150 000 zł | 10 800 zł + 32% nadwyżki ponad 120 000 zł | 12 000 zł + 24% nadwyżki ponad 130 000 zł |
| ponad 150 000 zł | 10 800 zł + 32% nadwyżki ponad 120 000 zł | 16 800 zł + 32% nadwyżki ponad 150 000 zł |
Co się nie zmienia:
- kwota zmniejszająca podatek - 3600 zł rocznie, co odpowiada kwocie wolnej 30 000 zł,
- podatek liniowy - 19%,
- zwolnienia do 85 528 zł - ulga dla młodych, na powrót, dla rodzin 4+ i dla seniorów; Sejm odrzucił wniosek mniejszości, który podnosił do 150 000 zł limit ulgi dla rodzin 4+ i progi dochodu w uldze na jedno dziecko,
- składka zdrowotna - ustawa nie zmienia jej zasad; pośrednio dotknie tylko przedsiębiorców, którzy stracą prawo do ryczałtu.
Małżonkowie rozliczający się wspólnie i osoby samotnie wychowujące dzieci liczą podatek w podwójnej wysokości od połowy dochodów (u małżonków - łącznych), więc mogą zyskać do 7200 zł.
Jeżeli Sejm nie odrzuci poprawki Senatu nr 9, nowa skala będzie stosowana pod warunkiem, że 1 stycznia 2027 r. wejdą w życie także przepisy o CIT 22% i o limicie ryczałtu. Jeżeli cała ustawa zostanie ogłoszona przed 1 stycznia 2027 r. i wejdzie w życie tego dnia, warunek jest spełniony; piszemy o nim niżej, przy CIT.
Kto zyska i ile?
Zysk zależy od rocznej podstawy obliczenia podatku, czyli dochodu po odjęciu składek społecznych. Do 120 000 zł podatek się nie zmienia. Powyżej tej kwoty zysk rośnie, a od 150 000 zł jest stały - 3600 zł rocznie, bo tyle wynosi różnica między obiema skalami na progu 150 000 zł.
| Roczna podstawa opodatkowania | Podatek 2026 r. | Podatek 2027 r. | Zysk |
|---|---|---|---|
| 120 000 zł | 10 800 zł | 10 800 zł | 0 zł |
| 125 000 zł | 12 400 zł | 11 400 zł | 1000 zł |
| 130 000 zł | 14 000 zł | 12 000 zł | 2000 zł |
| 140 000 zł | 17 200 zł | 14 400 zł | 2800 zł |
| 150 000 zł | 20 400 zł | 16 800 zł | 3600 zł |
| 200 000 zł | 36 400 zł | 32 800 zł | 3600 zł |
Według projektodawcy z nowej skali skorzysta ok. 3,5 mln podatników, średnio ok. 2900 zł rocznie. Ministerstwo Finansów szacuje, że odsetek osób płacących stawkę 32% spadnie wśród rozliczających się na skali z 14,0% do 7,2%.
Ile więcej na rękę na etacie?
Dla pracownika na umowie o pracę liczyliśmy pensję w kalkulatorze wynagrodzeń 2026 i 2027, przy podstawowych kosztach uzyskania przychodów (250 zł miesięcznie), złożonym PIT-2 i bez PPK:
| Wynagrodzenie brutto miesięcznie | Netto za rok 2026 | Netto za rok 2027 | Różnica |
|---|---|---|---|
| 11 000 zł | 93 943,56 zł | 93 943,56 zł | 0 zł |
| 12 000 zł | 101 867,44 zł | 102 118,44 zł | 251 zł |
| 13 000 zł | 107 982,32 zł | 110 111,32 zł | 2129 zł |
| 15 000 zł | 120 201,96 zł | 123 801,96 zł | 3600 zł |
| 20 000 zł | 150 744,36 zł | 154 344,36 zł | 3600 zł |
Zysk widać dopiero pod koniec roku, kiedy dochód od początku roku przekroczy pierwszy próg. Przy pensji 15 000 zł brutto grudniowe netto wynosi w 2026 r. 8016,58 zł, a w 2027 r. 8846,58 zł. Przy 20 000 zł brutto grudniowe wypłaty w obu latach są takie same, bo w grudniu w obu latach obowiązuje już stawka 32%. Cała różnica 3600 zł przypada na sierpień i wrzesień: dochód od 120 000 zł do 130 000 zł jest w 2027 r. opodatkowany stawką 12% zamiast 32% (2000 zł), a od 130 000 zł do 150 000 zł - stawką 24% zamiast 32% (1600 zł).
Zaliczki u pracodawcy - co się zmienia w liczeniu wynagrodzeń
Zakład pracy (pracodawca) pobiera od 2027 r. zaliczki według trzech stawek, licząc dochód pracownika od początku roku u siebie:
- 12% - za miesiące, w których dochód od początku roku nie przekroczył 130 000 zł,
- 24% - za miesiące następujące po miesiącu, w którym dochód przekroczył 130 000 zł, a nie przekroczył 150 000 zł,
- 32% - za miesiące następujące po miesiącu, w którym dochód przekroczył 150 000 zł,
- w miesiącu przekroczenia progu - dochód dzieli się na część poniżej i powyżej progu i każdą opodatkowuje swoją stawką.
Zleceniodawca nadal pobiera zaliczkę według najniższej stawki skali (12%), bez liczenia dochodu narastająco.
Programy kadrowo-płacowe trzeba więc zaktualizować przed pierwszą wypłatą w 2027 r. Wynagrodzenie za grudzień 2026 r. wypłacone w styczniu 2027 r. jest przychodem w miesiącu wypłaty, więc zaliczkę od niego płatnik liczy według przepisów obowiązujących w styczniu 2027 r. Senat przepisów o zaliczkach nie zmienił, ale objął je tym samym warunkiem co skalę: jeżeli Sejm nie odrzuci poprawki nr 9, nowe zasady zaliczek stosuje się tylko wtedy, gdy 1 stycznia 2027 r. wejdą w życie także zmiany w CIT i obniżenie limitu ryczałtu.
Oświadczenie o niższych zaliczkach
Pracownik, który zamierza rozliczyć się wspólnie z małżonkiem albo jako osoba samotnie wychowująca dziecko, może złożyć płatnikowi oświadczenie o przewidywanych dochodach - swoich i małżonka lub dziecka. Od 2027 r. są trzy warianty takiego oświadczenia:
- dochody podatnika do 130 000 zł, a małżonek lub dziecko nie mają dochodów łączonych z jego dochodami - zaliczki 12% przez cały rok, dodatkowo pomniejszane co miesiąc o 1/12 kwoty zmniejszającej podatek (dziś ten wariant dotyczy dochodów do 120 000 zł),
- dochody podatnika ponad 130 000 zł do 150 000 zł, a małżonka lub dziecka - nie ponad 130 000 zł - zaliczki 12% przez cały rok (dziś: dochody ponad 120 000 zł, a małżonka lub dziecka - nie ponad 120 000 zł),
- dochody podatnika ponad 150 000 zł, a małżonka lub dziecka - nie ponad 150 000 zł - zaliczki 12% do 150 000 zł dochodu od tego płatnika, a potem 24% (nowy wariant).
Oświadczenia złożone na obecnych zasadach stają się z mocy ustawy oświadczeniami według nowych przepisów. Kto jednak złożył oświadczenie z drugiego wariantu (dochody ponad 120 000 zł, zaliczki 12% przez cały rok) i spodziewa się w 2027 r. dochodu ponad 150 000 zł, musi złożyć nowe oświadczenie, jeżeli chce korzystać z nowego wariantu.
Co jeszcze zmienia się z nowym progiem
Kilka przepisów ustawy o PIT odsyła do „górnej granicy pierwszego przedziału skali podatkowej”, więc zmieni się razem ze skalą, bez osobnej nowelizacji:
- limit autorskich kosztów 50% - łączne koszty z art. 22 ust. 9 pkt 1-3 (m.in. dla twórców i przy przeniesieniu praw autorskich) wzrosną ze 120 000 zł do 130 000 zł rocznie,
- wspólny limit kosztów autorskich i przychodów ze stosunku pracy zwolnionych w ramach ulgi dla młodych, na powrót, dla rodzin 4+ i dla seniorów (art. 22 ust. 9aa) - również 130 000 zł,
- podział pobranych zaliczek między PFRON, fundusze zakładowe i urząd skarbowy w zakładach pracy chronionej, zakładach aktywności zawodowej i u byłych zakładów pracy chronionej - próg z art. 38 ust. 2 i 2a.
Te przepisy idą za skalą, więc dzielą jej los - także co do warunku z poprawki Senatu. Niezmienione zostają próg daniny solidarnościowej (1 000 000 zł), progi dochodu w uldze na dzieci i limit 85 528 zł dla zwolnień.
Ryczałt: limit 250 000 euro
Od 2027 r. ryczałt od przychodów ewidencjonowanych będzie mógł stosować przedsiębiorca, którego przychody z działalności w roku poprzednim nie przekroczyły 250 000 euro - dziś limit wynosi 2 000 000 euro. Ten sam limit dotyczy przychodów spółki (sumy przychodów wspólników) i osób przechodzących z karty podatkowej. Kwoty w euro przelicza się po średnim kursie NBP z pierwszego dnia roboczego października roku poprzedzającego rok podatkowy. Na 2027 r. jest to kurs z 1 października 2026 r. - 4,3770 zł, więc limit wynosi 1 094 250 zł. Senat tego limitu nie zmienił; poprawki grupy senatorów (nr 2 i 6), które skreślały m.in. wszystkie zmiany w ryczałcie, nie były głosowane, bo wykluczyło je przyjęcie poprawek komisji.
Ustawa nie ma przepisu przejściowego, który chroniłby ryczałtowców przed skutkiem obniżki limitu: według projektodawcy nowy limit mierzy się już przychodami z 2026 r. Przedsiębiorca, którego tegoroczne przychody przekroczą 1 094 250 zł, w 2027 r. ryczałtu już nie zastosuje - także jeżeli przekroczył tę kwotę, zanim ustawę uchwalono. Projektodawca szacuje, że prawo do ryczałtu straci ok. 43 tys. podatników. Biuro Legislacyjne Senatu zwróciło uwagę, że po ogłoszeniu ustawy zostanie im najwyżej ok. miesiąca na przygotowanie się do zmiany, a tym, którzy przekroczą limit dopiero w grudniu - nawet kilka dni roboczych, co budzi wątpliwości w świetle zasady zaufania obywatela do państwa.
Kto traci ryczałt, od 1 stycznia 2027 r. rozlicza się według skali, chyba że wybierze podatek liniowy 19%. Oświadczenie o wyborze podatku liniowego składa się do 20. dnia miesiąca następującego po miesiącu, w którym osiągnął pierwszy przychód w roku - przy pierwszym przychodzie w styczniu - do 22 lutego 2027 r., bo 20 lutego przypada w sobotę. Zmienia się też ewidencja (zamiast ewidencji przychodów - księga przychodów i rozchodów albo księgi rachunkowe) i podstawa składki zdrowotnej, która przestaje zależeć od progów przychodu z ryczałtu, a zaczyna zależeć od dochodu. Część tych przedsiębiorców zapłaci też daninę solidarnościową, bo dochody z ryczałtu nie wchodzą do jej podstawy, a dochody z działalności na skali lub liniowym - tak.
Ryczałt: stawka 17% - skreślona przez Senat, decyduje Sejm
Ustawa uchwalona przez Sejm miała też drugą zmianę w ryczałcie, dla przedsiębiorców, którzy zachowają ryczałt, a ich przychody w 2027 r. urosną. Od nadwyżki ponad 300 000 euro sumy przychodów opodatkowanych większością stawek ryczałtu (od 17% do 3%, bez najmu prywatnego, przychodów rolniczych ze stawką 2% i zbycia składników majątku firmy ze stawką 10%) ryczałt miał wynosić 17%, niezależnie od stawki właściwej dla danej działalności, w kolejności uzyskiwania przychodów w roku. Przy ogólnej zasadzie przeliczania kwot w euro (kurs NBP z 1 października 2026 r.) próg na 2027 r. wyniósłby 1 313 100 zł.
Senat tę stawkę skreślił (poprawki nr 7 i 8), idąc za opinią Biura Legislacyjnego, które uznało ją za budzącą wątpliwości konstytucyjne: dla działalności opodatkowanej stawkami 8,5%, 5,5% i 3% oznaczałaby stawkę dwu- do ponad pięciokrotnie wyższą, a zasada kolejności sprawiałaby, że ten sam przychód mógłby być opodatkowany różnie w zależności od tego, który rodzaj przychodu przyszedł pierwszy. Stawka 17% wróci do ustawy tylko wtedy, gdy Sejm odrzuci te poprawki bezwzględną większością głosów.
Waloryzacja progów od 2028 r. - skreślona przez Senat, decyduje Sejm
Sejm wpisał do ustawy coroczną waloryzację skali: od 2028 r. górne granice przedziałów skali i progi z art. 32 ust. 2 i 3 miały rosnąć o inflację, jeżeli średnioroczny wskaźnik cen konsumpcyjnych z poprzedniego roku przekroczył 100, z zaokrągleniem w górę do pełnego złotego i obwieszczeniem ministra finansów do 30 listopada. Pierwsza waloryzacja miała nastąpić w 2027 r., na rok 2028, według wskaźnika cen za 2026 r. Przy tym odczytaniu kwota zmniejszająca podatek (3600 zł) nie podlegała waloryzacji. Przepis wprowadził do ustawy Sejm, przyjmując wnioski mniejszości, czyli wnioski, których komisja nie przyjęła (217 głosów za, 200 przeciw, 1 wstrzymujący się).
Senat waloryzację skreślił (poprawki nr 4 i 11; 58 głosów za, 27 przeciw). Rząd prosił senatorów o przyjęcie poprawek komisji. Waloryzacja zostanie w ustawie tylko wtedy, gdy Sejm odrzuci obie poprawki bezwzględną większością głosów; jeżeli ich nie odrzuci, progi 130 000 zł i 150 000 zł pozostaną stałe, tak jak dziś próg 120 000 zł.
Danina solidarnościowa 5%
Stawka daniny solidarnościowej wzrośnie z 4% do 5% nadwyżki dochodów ponad 1 000 000 zł w roku. Próg się nie zmienia. Nową stawkę zastosuje się pierwszy raz do daniny za 2027 r., której termin zapłaty upływa 2 maja 2028 r. Danina za 2026 r., płatna w 2027 r., wynosi jeszcze 4%. Senat tego przepisu nie zmienił.
Przy sumie dochodów objętych daniną (po odliczeniu składek) 1 500 000 zł danina za 2027 r. wyniesie 25 000 zł (5% × 500 000 zł) zamiast 20 000 zł. Według projektodawcy wyższa stawka nie zmieni liczby płacących - ok. 39 tys. osób.
CIT 22% dla największych firm - przywrócony przez Senat, decyduje Sejm
Rządowy projekt łączył obniżkę PIT z podwyżką CIT dla największych podatników. Sejm zmiany w CIT skreślił (wnioski mniejszości przyjęte 220 głosami przeciw 214, przy 1 wstrzymującym się), a Senat je przywrócił (poprawki nr 1, 5 i 10). Jeżeli Sejm tych poprawek nie odrzuci, od roku podatkowego rozpoczynającego się po 31 grudnia 2026 r. stawka CIT wyniesie 22% podstawy opodatkowania dla:
- podatników, których przychody w poprzednim roku podatkowym przekroczyły równowartość 50 000 000 euro (po kursie NBP z ostatniego dnia roboczego tego roku, w zaokrągleniu do 1000 zł; przy roku podatkowym innym niż 12 miesięcy limit liczy się proporcjonalnie),
- podatników, którzy w którymkolwiek dniu poprzedniego roku podatkowego byli jednostkami składowymi grupy krajowej lub międzynarodowej objętej ustawą o opodatkowaniu wyrównawczym (w podatkowej grupie kapitałowej warunek odnosi się do spółki tworzącej grupę).
Pierwszeństwo zachowują szczególne stawki dla banków i instytucji kredytowych oraz banków spółdzielczych i SKOK-ów z art. 19 ust. 1 pkt 3 i 4 ustawy o CIT. Według projektodawcy stawka 9% dla małych podatników nie pokrywa się z nową stawką, bo firma z przychodami ponad 50 mln euro nie jest małym podatnikiem (limit 2 000 000 euro); przepis nie rozstrzyga jednak wprost sytuacji spółki o niewielkich przychodach, która jest jednostką składową grupy objętej podatkiem wyrównawczym - pierwszeństwo zastrzeżono tylko dla stawek z art. 19 ust. 1 pkt 3 i 4. Przepisy przeciwdziałające obchodzeniu progu nakazują stosować 22% także po podziale albo wniesieniu do innej spółki przedsiębiorstwa, jego zorganizowanej części lub składnika majątku o wartości ponad 10% aktywów - w roku tego zdarzenia i w dwóch kolejnych latach, zarówno u podatnika przejmującego, jak i przekazującego majątek, jeżeli warunki spełniał podatnik dzielony lub wnoszący wkład. Przy połączeniu stawkę 22% stosuje się w pierwszym roku podatkowym nowo zawiązanego podatnika albo w roku połączenia (gdy podatnik nie zamknął ksiąg), jeżeli warunki spełniał co najmniej jeden z łączących się podatników. Nowa podatkowa grupa kapitałowa płaci 22% już w pierwszym roku, jeżeli warunki spełniała co najmniej jedna spółka tworząca grupę. Podatnik, który płaci zaliczki uproszczone na podstawie zeznania za rok ze stawką 19%, a w danym roku podlega stawce 22%, podwyższa zaliczki o 15,8%; w odwrotnej sytuacji obniża je o 13,6%. Podwyższenie nie obejmuje tej części podatku, do której stosuje się stawkę bankową z art. 19 ust. 1 pkt 3.
Z tą zmianą Senat powiązał warunek: nowa skala PIT i nowe zasady zaliczek stosują się pod warunkiem, że 1 stycznia 2027 r. wejdą w życie przepisy o CIT 22% i o obniżeniu limitu ryczałtu (nowy art. 4 ust. 1a ustawy). Analogiczny warunek miał projekt rządowy (art. 5 ust. 2 w numeracji projektu); Sejm go skreślił razem ze zmianami w CIT. Jeżeli cała ustawa zostanie ogłoszona i wejdzie w życie 1 stycznia 2027 r., warunek jest spełniony. Nabrałby znaczenia, gdyby przepisy o CIT nie weszły w życie w tym terminie - np. gdyby Trybunał Konstytucyjny uznał je za niezgodne z Konstytucją i Prezydent podpisał ustawę z ich pominięciem (co art. 122 ust. 4 Konstytucji dopuszcza, gdy Trybunał nie uzna ich za nierozerwalnie związane z całą ustawą); wtedy nowa skala i nowe zaliczki nie byłyby stosowane, a limit ryczałtu i danina 5% - tak. To nasz wniosek z brzmienia poprawki i art. 122 ust. 4 Konstytucji, nie stanowisko żadnego organu.
Osobną ustawą, uchwaloną przez Sejm 22 października 2026 r. (druk sejmowy nr 3149, druk senacki nr 884), zmieniane są ulgi w PIT i CIT; Senat przyjął ją 27 października 2026 r. bez poprawek, więc czeka na podpis Prezydenta. Omówimy ją po ogłoszeniu.
Checklista na koniec 2026 r.
Najczęściej zadawane pytania
Jaka jest skala podatkowa PIT w 2027 r.?
Według ustawy uchwalonej przez Sejm 22 października 2026 r. od dochodów uzyskanych od 1 stycznia 2027 r. stawka wynosi 12% do 130 000 zł (minus kwota zmniejszająca podatek 3600 zł), 24% od nadwyżki ponad 130 000 zł do 150 000 zł i 32% od nadwyżki ponad 150 000 zł. Dziś pierwszy próg to 120 000 zł, a stawki są dwie: 12% i 32%. Senat 27 października 2026 r. skali nie zmienił, ale wprowadził do ustawy 8 innych poprawek, więc ustawa wraca do Sejmu, a potem czeka na podpis Prezydenta i ogłoszenie.
Co zmienił Senat i kiedy zdecyduje Sejm?
Senat 27 października 2026 r. skreślił waloryzację progów skali od 2028 r. i stawkę ryczałtu 17% od przychodów ponad 300 000 euro, a przywrócił stawkę CIT 22% dla największych firm i warunek, że nowa skala i nowe zaliczki stosują się tylko wtedy, gdy 1 stycznia 2027 r. wejdą w życie zmiany w CIT i obniżenie limitu ryczałtu. Skali, progów, limitu ryczałtu 250 000 euro ani daniny 5% nie zmienił. Każdą poprawkę Sejm może odrzucić bezwzględną większością głosów; nieodrzucona poprawka wchodzi do ustawy. Najbliższe posiedzenie Sejmu zaplanowano na 5 i 6 listopada 2026 r., kolejne na 17-19 listopada.
Ile zyskam na nowej skali PIT w 2027 r.?
Nic, jeżeli roczna podstawa opodatkowania nie przekracza 120 000 zł. Między 120 000 zł a 130 000 zł zysk wynosi 20% nadwyżki ponad 120 000 zł, przy 130 000 zł - 2000 zł, przy 140 000 zł - 2800 zł, a od 150 000 zł podstawy - stałe 3600 zł rocznie przy rozliczeniu indywidualnym. Pracownik zarabiający 15 000 zł brutto miesięcznie dostanie w 2027 r. o 3600 zł netto więcej (przy podstawowych kosztach, PIT-2 i bez PPK).
Czy kwota wolna od podatku zmieni się w 2027 r.?
Nie. Kwota zmniejszająca podatek zostaje na poziomie 3600 zł, co odpowiada kwocie wolnej 30 000 zł. Nie zmieniają się też podatek liniowy 19%, dotychczasowe stawki ryczałtu ani limit 85 528 zł dla ulgi dla młodych i pozostałych zwolnień. Stawkę ryczałtu 17% od nadwyżki ponad 300 000 euro, którą uchwalił Sejm, Senat skreślił. Sejm odrzucił wniosek o podniesienie do 150 000 zł limitu ulgi dla rodzin 4+ i progów dochodu w uldze na dzieci.
Kto straci prawo do ryczałtu w 2027 r.?
Ryczałt w 2027 r. będzie mógł stosować przedsiębiorca, którego przychody z działalności w 2026 r. nie przekroczyły 250 000 euro (dziś limit wynosi 2 000 000 euro). Po kursie NBP z 1 października 2026 r. (4,3770 zł) to 1 094 250 zł. Senat tego limitu nie zmienił. Kto przekroczy ten próg, w 2027 r. rozlicza się na skali albo - po złożeniu oświadczenia - podatkiem liniowym 19%. Projektodawca szacuje, że dotyczy to 43 tys. podatników.
Czy będzie stawka ryczałtu 17% od przychodów ponad 300 000 euro?
Sejm uchwalił taką stawkę: od przychodów uzyskanych od 2027 r. nadwyżka ponad 300 000 euro sumy przychodów opodatkowanych większością stawek ryczałtu miała być opodatkowana stawką 17%. Senat 27 października 2026 r. skreślił ją za opinią swojego Biura Legislacyjnego, które uznało ją za budzącą wątpliwości konstytucyjne. Stawka wróci do ustawy tylko wtedy, gdy Sejm odrzuci tę poprawkę bezwzględną większością głosów.
Czy progi skali będą waloryzowane o inflację?
Sejm wpisał do ustawy coroczną waloryzację górnych granic przedziałów skali o inflację od 2028 r. Senat tę waloryzację skreślił; rząd prosił senatorów o przyjęcie poprawek komisji. Waloryzacja zostanie w ustawie tylko wtedy, gdy Sejm odrzuci poprawkę Senatu bezwzględną większością głosów. Kwota zmniejszająca podatek (3600 zł) nie była waloryzowana w żadnej wersji.
Od kiedy danina solidarnościowa wynosi 5%?
Stawka daniny wzrośnie z 4% do 5% nadwyżki dochodów ponad 1 000 000 zł. Pierwszy raz zastosuje się ją do daniny za 2027 r., płatnej do 2 maja 2028 r. Danina za 2026 r., płatna w 2027 r., wynosi jeszcze 4%. Senat tego przepisu nie zmienił.
Źródła i podstawy prawne
Pokaż źródła (11)Ukryj źródła
- Ustawa z dnia 22 października 2026 r. o zmianie ustawy o podatku dochodowym od osób fizycznych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne - tekst przekazany do Senatu (druk senacki nr 883), art. 1-6
- Uchwała Senatu z 27 października 2026 r. w sprawie tej ustawy (8 poprawek) - sprawozdanie Komisji Budżetu i Finansów Publicznych z zestawieniem wniosków (druk senacki nr 883 Z), głosowania nr 1-5 i stenogram 67. posiedzenia Senatu 27 października 2026 r.
- Sprawozdanie Komisji Budżetu i Finansów Publicznych Senatu z 26 października 2026 r. (druk senacki nr 883 A) i opinia Biura Legislacyjnego Kancelarii Senatu do druku nr 883 z 26 października 2026 r.
- Rządowy projekt ustawy - druk sejmowy nr 3147 z 29 września 2026 r. (uzasadnienie i ocena skutków regulacji)
- Sprawozdanie Komisji Finansów Publicznych - druk sejmowy nr 3225 z 20 października 2026 r. (wnioski mniejszości) i dodatkowe sprawozdanie - druk nr 3225-A; głosowania nr 34-42 na 67. posiedzeniu Sejmu 22 października 2026 r.
- Konstytucja Rzeczypospolitej Polskiej (Dz.U. z 1997 r. Nr 78, poz. 483 ze zm.) - art. 121 ust. 2 i 3, art. 122 ust. 1, 2 i 4
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. z 2026 r. poz. 592 ze zm.) - art. 9a, 22 ust. 9a i 9aa, art. 27 ust. 1, art. 30c, 30h, 31a, 32 ust. 2 i 3, art. 38 ust. 2 i 2a
- Ustawa z dnia 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (t.j. Dz.U. z 2025 r. poz. 843 ze zm.) - art. 4 ust. 2, art. 6 ust. 4 i 6, art. 9 ust. 1 i 1b, art. 12 ust. 1 i 3
- Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (t.j. Dz.U. z 2026 r. poz. 554 ze zm.) - art. 19 ust. 1 i art. 25 ust. 6 i 6a
- Narodowy Bank Polski, tabela kursów średnich nr 191/A/NBP/2026 z 1 października 2026 r. - EUR 4,3770 zł
- Ministerstwo Finansów, Korzystne zmiany w systemie podatkowym, komunikat z 19 sierpnia 2026 r.