Jak długo przechowywać dokumenty firmy - księgi, faktury, kadry i AML
Okresy przechowywania dokumentów w firmie i biurze rachunkowym: dlaczego dokumenty podatkowe trzyma się do przedawnienia, a nie przez 5 lat, jak liczyć terminy z ustawy o rachunkowości, co od 2026 r. przechowuje za podatnika KSeF, ile lat trzymać akta pracownicze i listy płac, dokumentację AML i co zrobić z dokumentami przy likwidacji firmy. Z tabelą terminów i przykładami.
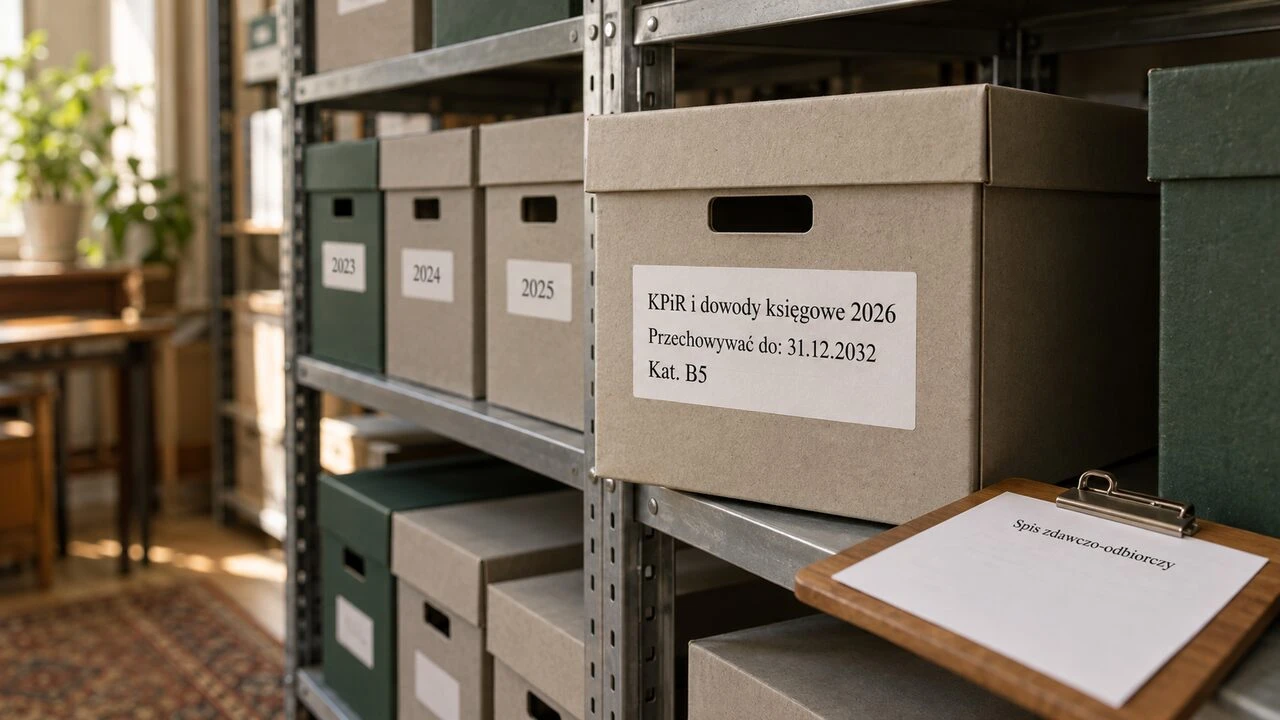
„Dokumenty trzyma się pięć lat” - to najczęstsza odpowiedź i najczęstszy błąd. Pięć lat pojawia się w kilku ustawach, ale każda liczy je od innego dnia. Dokumenty podatkowe przechowuje się do przedawnienia zobowiązania, które zaczyna biec dopiero od końca roku, w którym minął termin zapłaty podatku. W praktyce faktura z 2026 r. ujęta w rozliczeniu PIT musi być dostępna do końca 2032 r. Akta pracownicze to 10 albo 50 lat, a dokumentacja AML biura rachunkowego - 5 lat od zakończenia współpracy z klientem, a nie od daty dokumentu.
Od 2026 r. część obowiązku przejmuje KSeF: faktury wysłane do systemu przechowuje on przez 10 lat. Wyjaśniamy, jak liczyć poszczególne terminy, co nadal trzeba archiwizować samemu, kiedy przedawnienie i obowiązek przechowywania się wydłużają oraz co zrobić z dokumentami przy likwidacji firmy. Na końcu - tabela terminów do wydrukowania przy regale.
Dokumenty podatkowe: do przedawnienia, nie przez 5 lat
Ordynacja podatkowa nie podaje liczby lat. Podatnicy prowadzący księgi podatkowe - podatkową księgę przychodów i rozchodów, ewidencję przychodów przy ryczałcie, księgi rachunkowe, ewidencje VAT - przechowują je razem z dokumentami do upływu okresu przedawnienia zobowiązania podatkowego. Ustawa o VAT powtarza to dla ewidencji, faktur i wszystkich dokumentów związanych z rozliczeniem VAT.
Zobowiązanie podatkowe przedawnia się z upływem 5 lat, licząc od końca roku kalendarzowego, w którym upłynął termin płatności podatku. Kluczowy jest więc termin płatności, a nie data dokumentu ani rok, którego dotyczy rozliczenie:
| Dokument | Termin płatności podatku | Przedawnienie (koniec okresu przechowywania) |
|---|---|---|
| Faktura z marca 2026 r. - rozliczenie VAT za marzec | 27 kwietnia 2026 r. (25 kwietnia to sobota) | 31 grudnia 2031 r. |
| Faktura z grudnia 2026 r. - rozliczenie VAT za grudzień | 25 stycznia 2027 r. | 31 grudnia 2032 r. |
| KPiR i dowody za 2026 r. - PIT (zeznanie roczne) | 30 kwietnia 2027 r. | 31 grudnia 2032 r. |
| Księgi i dowody za 2026 r. - CIT (rok podatkowy = kalendarzowy) | 31 marca 2027 r. | 31 grudnia 2032 r. |
| Ewidencja przychodów za 2026 r. - ryczałt za grudzień | 20 stycznia 2027 r. | 31 grudnia 2032 r. |
Ta sama faktura z marca 2026 r. jest więc potrzebna do VAT do końca 2031 r., ale jako koszt w PIT lub CIT - do końca 2032 r. W praktyce dokumenty z danego roku archiwizuje się w całości do terminu najdłuższego, czyli dla 2026 r. do 31 grudnia 2032 r. Zniszczyć je można najwcześniej 1 stycznia 2033 r. - jeśli przedawnienie nie zostało wydłużone, a dokumenty nie służą rozliczeniom kolejnych lat (strata, amortyzacja, korekta VAT) i nie obowiązuje ich dłuższy termin z innej ustawy. Estoński CIT ma odrębne zasady przedawnienia, liczone m.in. od roku wypłaty zysku.
Przy ryczałcie przepisy dodają, że obok ewidencji przechowuje się dowody, na podstawie których dokonano wpisów, oraz dowody zakupu towarów. Podatnicy na karcie podatkowej przechowują kopie wystawionych rachunków i faktur przez pięć lat podatkowych od końca roku ich wystawienia.
Ewidencje prowadzone w procedurach szczególnych VAT (OSS, IOSS) oraz ewidencję podatnika, który ułatwia sprzedaż przez interfejs elektroniczny (platformę), przechowuje się 10 lat od końca roku transakcji. Sam sprzedawca korzystający z platformy tego obowiązku nie ma.
Kiedy przedawnienie - i obowiązek przechowywania - się wydłuża?
Okres przechowywania jest powiązany z przedawnieniem, więc wydłuża się razem z nim. Bieg przedawnienia nie rozpoczyna się albo ulega zawieszeniu m.in.:
- od wydania decyzji o odroczeniu terminu płatności albo rozłożeniu podatku na raty - do nowego terminu płatności albo terminu ostatniej raty,
- z dniem wszczęcia postępowania w sprawie o przestępstwo lub wykroczenie skarbowe, o którym podatnik został zawiadomiony, jeżeli podejrzenie wiąże się z niewykonaniem tego zobowiązania,
- z dniem wniesienia skargi do sądu administracyjnego na decyzję dotyczącą zobowiązania,
- z dniem doręczenia postanowienia o przyjęciu zabezpieczenia albo zarządzenia zabezpieczenia.
Bieg przedawnienia przerywa zastosowanie środka egzekucyjnego, o którym podatnik został zawiadomiony - nowy termin biegnie od dnia następującego po dniu zastosowania środka. Przerywa go też ogłoszenie upadłości - wtedy nowy termin biegnie dopiero od dnia po uprawomocnieniu się postanowienia o zakończeniu lub umorzeniu postępowania upadłościowego. Szczególne zasady dotyczą zobowiązań zabezpieczonych hipoteką lub zastawem skarbowym - po upływie terminu przedawnienia można je egzekwować z przedmiotu zabezpieczenia. Gdy klient ma takie zabezpieczenie, okres przechowywania dokumentów tego rozliczenia trzeba ocenić indywidualnie.
Praktyczna reguła dla biura: przed zniszczeniem dokumentów sprawdź u klienta, czy rok, którego dotyczą, nie jest objęty kontrolą, postępowaniem podatkowym albo karnym skarbowym, sporem przed sądem, ratami lub egzekucją. Sama kontrola nie zawiesza przedawnienia, ale to sygnał, żeby sprawdzić jego bieg, zanim cokolwiek zniszczysz.
W maju 2026 r. Sejm uchwalił uchylenie zawieszenia przedawnienia z powodu wszczęcia postępowania karnego skarbowego (druk nr 2288). Prezydent zawetował tę ustawę 11 czerwca 2026 r., a według serwisu Sejmu (stan na 12 października 2026 r.) Sejm nie głosował nad wetem - przepis nadal obowiązuje.
Złożenie korekty deklaracji nie wydłuża przedawnienia ani okresu przechowywania - korekta nie otwiera nowego biegu terminu (wyroki NSA z 13 grudnia 2018 r., II FSK 3416/16, i z 30 lipca 2020 r., I FSK 128/20).
Strata podatkowa, amortyzacja, korekta VAT od środków trwałych
Trzy sytuacje, w których dokumenty z jednego roku wpływają na rozliczenia kolejnych lat:
- Strata podatkowa. W sprawach CIT NSA powiązał obowiązek przechowywania dokumentów roku, w którym powstała strata, z przedawnieniem prawa do określenia tej straty - a nie z ostatnim rokiem jej odliczenia (wyroki z 14 września 2018 r., II FSK 2338/16, i z 22 czerwca 2022 r., II FSK 392/22). Uchwała siedmiu sędziów NSA z 6 listopada 2017 r. (II FPS 3/17) nie pozwala organowi wydać decyzji o wysokości straty za rok przedawniony, ale zastrzega, że organ może kontrolować sposób odliczenia straty w roku odliczenia. Dokumenty odliczenia przechowujesz więc do przedawnienia lat, w których stratę odliczono. Nasze zalecenie ostrożnościowe: do tego czasu zachowaj też zeznanie za rok straty i podstawowe dowody jej wysokości.
- Amortyzacja. Dokumenty, które ustalają wartość początkową środka trwałego, trzeba mieć do przedawnienia zobowiązania za każdy rok, w którym zaliczano odpisy do kosztów (NSA, wyrok z 5 września 2024 r., II FSK 1460/21). Dotyczy to też niezamortyzowanej wartości zaliczonej do kosztów przy sprzedaży środka trwałego. Pięć lat liczy się więc nie od zakończenia amortyzacji, lecz od końca roku, w którym minął termin płatności podatku za ostatni rok rozliczenia - przy budynku amortyzowanym 40 lat to ponad 45 lat od zakupu. Ministerstwo Finansów przypomina, że faktura z KSeF zniknie z systemu po 10 latach - przy dłuższej amortyzacji trzeba ją wcześniej pobrać i zachować poza KSeF.
- Korekta VAT od środków trwałych. Gdy odliczony VAT koryguje się przez 5 lub 10 lat, faktura zakupu jest potrzebna przez cały okres korekty i do przedawnienia rozliczenia z ostatnią korektą (interpretacja Dyrektora KIS z 23 lipca 2025 r., 0112-KDIL1-2.4012.236.2025.1.AS).
Pełna księgowość: terminy z ustawy o rachunkowości
Jednostki prowadzące księgi rachunkowe mają dodatkowe, własne terminy. Liczy się je od początku roku następującego po roku obrotowym, którego dane zbiory dotyczą. Minimalne okresy to:
- księgi rachunkowe - 5 lat,
- zatwierdzone roczne sprawozdania finansowe (z odmową podpisu i oświadczeniami członków organów, jeśli je sporządzono) - 5 lat, ale liczone od początku roku następującego po roku obrotowym, w którym sprawozdanie zatwierdzono,
- karty wynagrodzeń pracowników lub ich odpowiedniki - przez okres wymagany przepisami emerytalnymi, rentowymi i podatkowymi, nie krócej niż 5 lat,
- dowody księgowe dotyczące środków trwałych w budowie, pożyczek, kredytów, umów handlowych i roszczeń dochodzonych przed sądem lub objętych postępowaniem karnym albo podatkowym - 5 lat od początku roku następującego po roku, w którym sprawę ostatecznie zakończono, spłacono, rozliczono lub przedawniono,
- dokumentacja przyjętego sposobu prowadzenia rachunkowości (polityka rachunkowości) - 5 lat od upływu jej ważności,
- dokumenty dotyczące rękojmi i reklamacji - rok po upływie rękojmi lub rozliczeniu reklamacji,
- dokumenty inwentaryzacyjne - 5 lat,
- dowody sprzedaży detalicznej - do zatwierdzenia sprawozdania finansowego za dany rok, nie krócej niż do rozliczenia osób odpowiedzialnych za towar,
- pozostałe dowody księgowe i sprawozdania wymagane ustawą - 5 lat.
Dla spółki z rokiem obrotowym równym kalendarzowemu księgi za 2026 r. trzeba więc przechowywać co najmniej do końca 2031 r., a przepisy podatkowe wydłużają to do końca 2032 r. Sprawozdanie finansowe za 2026 r. zatwierdzone w czerwcu 2027 r. - co najmniej do końca 2032 r. Osobny termin, liczony od terminu płatności podatku, mają jednostki objęte opodatkowaniem wyrównawczym (globalny podatek minimalny).
Krótkie terminy z ustawy o rachunkowości (rękojmia, sprzedaż detaliczna) nie zwalniają z obowiązków podatkowych. Raporty kasowe czy faktury korygujące z reklamacji są dokumentami związanymi z rozliczeniem VAT i dochodowego, więc przechowuje się je do przedawnienia.
Ustawa pozwala przechowywać zbiory poza firmą, w podmiocie świadczącym usługi przechowywania dokumentów. Dowody księgowe można przenieść na informatyczne nośniki danych, jeżeli zapewniają trwałą i niezmienioną postać i można je wydrukować. Wyjątek: tylko w oryginale przechowuje się dokumenty przeniesienia praw do nieruchomości, powierzenia odpowiedzialności za majątek, znaczące umowy i inne ważne dokumenty wskazane przez kierownika jednostki. Faktury muszą ponadto spełniać wymogi ustawy o VAT: łatwe odszukanie, autentyczność pochodzenia, integralność treści i czytelność, a przechowywane elektronicznie poza Polską - dostęp on-line dla organów.
KSeF: co przechowuje system, a co nadal Ty
Od 1 lutego 2026 r. faktury ustrukturyzowane - a także faktury wystawione w trybie offline, w czasie niedostępności lub awarii KSeF, po ich przesłaniu do systemu - przechowuje Krajowy System e-Faktur przez 10 lat, licząc od końca roku, w którym je wystawiono. Dla tych faktur nie stosuje się przepisów o samodzielnym przechowywaniu faktur przez podatnika - dotyczy to zarówno wystawcy, jak i nabywcy. Ustawa o rachunkowości przyjmuje to samo dla dowodów księgowych przechowywanych w KSeF.
10 lat zwykle wystarcza, ale nie zawsze. Ministerstwo Finansów zaleca pobranie faktur z odpowiednim wyprzedzeniem, bo po 10 latach system je usuwa. Jeżeli okres przechowywania w KSeF upłynie przed przedawnieniem zobowiązania podatkowego - np. z powodu zawieszenia biegu przedawnienia - podatnik musi zachować faktury poza systemem do końca przedawnienia. Podobnie przy terminach z ustawy o rachunkowości liczonych od rozliczenia umowy lub kredytu: gdy kończą się po 10 latach od wystawienia faktury, dowody przechowuje się w firmie.
Poza KSeF zostaje sporo dokumentów, które archiwizujesz jak dotąd:
- faktury faktycznie wystawione lub otrzymane poza KSeF, w tym zakupowe faktury zagraniczne (sam brak siedziby wystawcy w Polsce nie przesądza o wyłączeniu - liczy się też stałe miejsce prowadzenia działalności, a wyłączeni mogą korzystać z KSeF dobrowolnie),
- faktury dla konsumentów wystawione poza KSeF (przepisy pozwalają na wybór),
- faktury elektroniczne i papierowe z okresu przejściowego w 2026 r. - np. wystawiane od 1 kwietnia do 31 grudnia 2026 r., dopóki sprzedaż udokumentowana takimi fakturami nie przekroczy w miesiącu 10 000 zł brutto, albo przy użyciu kas rejestrujących,
- faktury sprzed wejścia KSeF i paragony,
- wszystkie dokumenty, które nie są fakturą: umowy, zamówienia, protokoły odbioru, WZ, dowody zapłaty, korespondencja, ewidencje VAT i księgi.
Dokumentacja pracownicza i płacowa
Akta osobowe i dokumentacja w sprawach stosunku pracy. Pracodawca przechowuje je przez okres zatrudnienia, a potem 10 lat, licząc od końca roku kalendarzowego, w którym stosunek pracy się rozwiązał lub wygasł. Ta reguła obowiązuje od 1 stycznia 2019 r. i wprost dotyczy stosunków pracy nawiązanych od tej daty. Dla wcześniejszych pracowników zostały stare zasady:
| Pracownik zatrudniony | Okres przechowywania akt |
|---|---|
| od 1 stycznia 2019 r. | 10 lat od końca roku zakończenia pracy |
| od 1 stycznia 1999 r. do 31 grudnia 2018 r., za którego złożono raport informacyjny ZUS RIA | 10 lat od końca roku złożenia raportu |
| od 1 stycznia 1999 r. do 31 grudnia 2018 r., bez raportu ZUS RIA | 50 lat od zakończenia pracy |
| przed 1 stycznia 1999 r. | 50 lat od zakończenia pracy |
Skrócenie do 10 lat dla zatrudnionych w latach 1999-2018 wymaga złożenia oświadczenia ZUS OSW i raportów informacyjnych ZUS RIA za wszystkich takich ubezpieczonych. Przepisy szczególne mogą przewidywać dłuższe okresy - np. 50 lat dla dokumentacji osób wykonujących prace górnicze.
Przykład: pracownica zatrudniona w 2020 r. odchodzi 15 marca 2026 r. Akta przechowujesz do 31 grudnia 2036 r. Wraz ze świadectwem pracy informujesz ją o tym okresie, o możliwości odbioru akt do końca następnego miesiąca (stycznia 2037 r.) i o ich zniszczeniu, jeśli ich nie odbierze. Nieodebrane akta niszczysz w sposób uniemożliwiający odtworzenie treści w ciągu 12 miesięcy po upływie okresu na odbiór.
Gdy dokumentacja może być dowodem w sprawie, a pracodawca jest stroną postępowania, przechowuje ją do prawomocnego zakończenia sprawy, nie krócej jednak niż przez podstawowe 10 lat. Gdy tylko dowiedział się o pozwie lub wszczęciu postępowania - okres wydłuża się o 12 miesięcy, po których pracodawca zawiadamia byłego pracownika o możliwości odbioru dokumentacji w ciągu 30 dni. Jeżeli tę samą osobę zatrudnisz ponownie w okresie przechowywania, kontynuujesz dotychczasową dokumentację, a okres liczy się od końca roku, w którym zakończył się ostatni stosunek pracy (przy zatrudnieniu sprzed 2019 r. - pod warunkiem złożenia raportu ZUS RIA).
Listy płac i karty wynagrodzeń. Płatnik składek przechowuje listy płac, karty wynagrodzeń i inne dowody, na podstawie których ustala się podstawę emerytury lub renty, przez 50 lat od dnia zakończenia pracy. Dla pracowników i zleceniobiorców okres skraca się do 10 lat od końca roku, w którym zakończyli pracę u płatnika (zgłoszeni do ubezpieczeń po 31 grudnia 2018 r.) albo w którym złożono za nich raport informacyjny. Za osoby zgłoszone wcześniej, za które raportu nie złożono, dokumenty płacowe trzyma się 50 lat.
Godziny zleceniobiorców. Przy zleceniach objętych minimalną stawką godzinową dokumenty określające sposób potwierdzania liczby godzin wykonania zlecenia i potwierdzające te godziny przechowuje się 3 lata od dnia, w którym wynagrodzenie stało się wymagalne.
Dokumenty ZUS. Kopie deklaracji rozliczeniowych, imiennych raportów miesięcznych i dokumentów korygujących przechowuje się 5 lat od dnia ich przekazania do ZUS. Należności z tytułu składek przedawniają się co do zasady po 5 latach od dnia, w którym stały się wymagalne, ale ten termin też może się zawiesić lub przerwać. 5 lat dla kopii deklaracji nie oznacza, że po tym czasie można zniszczyć pozostałe dokumenty potrzebne w sporze o składki.
Dokumentacja AML biura rachunkowego
Biuro rachunkowe jest instytucją obowiązaną (usługowe prowadzenie ksiąg rachunkowych albo - przy księgach podatkowych i deklaracjach - świadczenie usług podatkowych), więc obok dokumentów klientów przechowuje własną dokumentację z przeciwdziałania praniu pieniędzy. Kopie dokumentów i informacje zebrane przy stosowaniu środków bezpieczeństwa finansowego (identyfikacja klienta i beneficjenta rzeczywistego, oświadczenia, ocena ryzyka) oraz dowody i ewidencje transakcji przechowuje się 5 lat od dnia zakończenia stosunków gospodarczych z klientem albo od dnia transakcji okazjonalnej. Wyniki bieżącej analizy przeprowadzanych transakcji - 5 lat od dnia jej przeprowadzenia.
Uwaga na sposób liczenia: termin biegnie od dnia zakończenia współpracy, a nie od końca roku. Klient, z którym biuro rozwiązało umowę 30 czerwca 2026 r., ma dokumentację AML przechowywaną co najmniej do 30 czerwca 2031 r. Ustawa pozwala Generalnemu Inspektorowi Informacji Finansowej zażądać przechowywania dokumentacji przez kolejny okres, do 5 lat, ale nie wobec biur rachunkowych - ustawa wprost wyłącza je z tego przepisu.
Od 10 lipca 2027 r. termin będzie wynikał z art. 77 rozporządzenia AMLR. Zostaje 5 lat od zerwania stosunków gospodarczych lub transakcji sporadycznej, ale dochodzą dwie zmiany. Termin liczy się też od odmowy nawiązania współpracy lub przeprowadzenia transakcji sporadycznej, a przechowuje się także dokumentację oceny podejrzanych transakcji - także tych, których nie zgłoszono. Po upływie 5 lat dane osobowe trzeba usunąć, chyba że inne przepisy każą je trzymać dłużej. Właściwe organy mogą w indywidualnych przypadkach zażądać dalszego przechowywania, najwyżej przez 5 lat - AMLR nie przewiduje tu wyjątku dla biur. Osobna reguła przejściowa dotyczy dokumentów związanych z postępowaniami sądowymi w sprawach prania pieniędzy toczącymi się 10 lipca 2027 r. Szerzej o zmianach piszemy w artykule AMLR od 2027 r. - co zmienia się dla biur rachunkowych.
Likwidacja firmy i koniec współpracy z biurem
Likwidacja spółki. Zbiory spółki, która zakończyła działalność przez połączenie lub przekształcenie, przechowuje jednostka kontynuująca działalność. Gdy spółkę zlikwidowano, przechowuje je wyznaczona osoba lub firma, a kierownik, likwidator albo syndyk informuje o miejscu przechowywania sąd rejestrowy (lub organ ewidencyjny) i urząd skarbowy. Ordynacja podatkowa wymaga ponadto pisemnego zawiadomienia organu podatkowego o miejscu przechowywania ksiąg podatkowych najpóźniej w ostatnim dniu istnienia spółki.
Pracodawca w likwidacji lub upadłości. Likwidator lub syndyk wskazuje przechowawcę dokumentacji pracowniczej i zapewnia środki na jej przechowywanie do końca wymaganego okresu. Dokumentację przekazuje przed wykreśleniem pracodawcy z KRS lub CEIDG.
Zamknięcie jednoosobowej działalności. Obowiązek przechowywania ksiąg i dokumentów podatkowych ciąży na podatniku - wykreślenie z CEIDG go nie kończy. Dokumenty za ostatnie lata działalności trzeba przechowywać do przedawnienia tak samo jak w trakcie jej prowadzenia.
Biuro rachunkowe. Przepisy o ryczałcie wprost pozwalają trzymać ewidencję i dowody w biurze rachunkowym, któremu powierzono jej prowadzenie, a ustawa o rachunkowości - przekazać zbiory do przechowania wyspecjalizowanej firmie. Obowiązek przechowywania ciąży jednak na podatniku. Gdy księgi rachunkowe prowadzi się poza siedzibą, kierownik jednostki zawiadamia urząd skarbowy o miejscu ich prowadzenia w ciągu 15 dni od ich wydania. Po rozwiązaniu umowy biuro, jak każdy zleceniobiorca, powinno wydać klientowi wszystko, co dla niego uzyskało, w tym dokumenty. Umowa z biurem powinna rozstrzygać, gdzie leżą dokumenty, kto je przechowuje po rozwiązaniu umowy i jak zostaną przekazane - najlepiej z protokołem zdawczo-odbiorczym. Biuro, które po zakończeniu współpracy zatrzymuje kopie dokumentów klienta, powinno dla każdej kategorii kopii ustalić podstawę, zakres i termin. Obowiązki AML obejmują tylko dokumentację AML, a nie całe archiwum księgowe klienta; inną podstawą bywa obrona przed roszczeniami (o odpowiedzialności biura piszemy w artykule OC biura rachunkowego).
Po terminie: zniszczyć czy trzymać dalej
Przepisy podatkowe i rachunkowe podają minimalne okresy. Górną granicę wyznacza RODO: dane osobowe przechowuje się nie dłużej, niż jest to niezbędne do celów, w których są przetwarzane. Dokumenty z danymi osób fizycznych - pracowników, zleceniobiorców, klientów będących osobami fizycznymi - po upływie okresu przechowywania i braku innej podstawy należy zniszczyć lub zanonimizować. AMLR mówi to wprost dla dokumentacji AML. RODO pozwala jednak przetwarzać dane m.in. wtedy, gdy jest to niezbędne do ustalenia, dochodzenia lub obrony roszczeń.
Innym powodem dłuższego przechowywania bywa obrona przed roszczeniami. Ogólny termin przedawnienia roszczeń cywilnych to 6 lat, a dla świadczeń okresowych i roszczeń związanych z działalnością gospodarczą - 3 lata. Biegnie on co do zasady od wymagalności roszczenia, kończy się z końcem roku kalendarzowego i może zostać przerwany lub zawieszony; przepisy szczególne przewidują też krótsze terminy. Dokumenty umowy, z której może wyniknąć spór, warto zachować do upływu tych terminów, jeżeli są dłuższe od podatkowych - i opisać ten cel w polityce przechowywania.
Najprościej zrobić przegląd raz w roku, np. w styczniu: sprawdzić, które roczniki minęły, upewnić się, że nie toczy się w ich sprawie kontrola, postępowanie ani spór, zniszczyć dokumenty w sposób uniemożliwiający odtworzenie treści i sporządzić protokół zniszczenia.
Tabela terminów przechowywania
| Dokument | Podstawa | Minimalny okres | Liczony od |
|---|---|---|---|
| Księgi podatkowe (KPiR, ewidencja ryczałtu, ewidencje VAT) i dokumenty do nich | art. 86 § 1 Ordynacji podatkowej, art. 112 ustawy o VAT | do przedawnienia - zwykle 5 lat | końca roku, w którym minął termin płatności podatku |
| Faktury przesłane do KSeF | art. 112aa ustawy o VAT; art. 73a ustawy o rachunkowości | 10 lat w KSeF (dłużej poza KSeF, gdy przedawnienie albo termin z ustawy o rachunkowości trwa dłużej) | końca roku wystawienia |
| Faktury spoza KSeF | art. 112a ustawy o VAT | do przedawnienia | końca roku, w którym minął termin płatności podatku |
| Księgi rachunkowe, dowody księgowe, inwentaryzacja | art. 74 ust. 2 ustawy o rachunkowości | 5 lat | początku roku po roku obrotowym |
| Sprawozdanie finansowe | art. 74 ust. 1 ustawy o rachunkowości | 5 lat | początku roku po roku obrotowym zatwierdzenia |
| Umowy, kredyty, pożyczki, roszczenia, środki trwałe w budowie | art. 74 ust. 2 pkt 4 ustawy o rachunkowości | 5 lat | początku roku po roku ostatecznego rozliczenia |
| Dokumenty wartości początkowej środka trwałego | art. 86 § 1 Ordynacji podatkowej; NSA, II FSK 1460/21 | do przedawnienia za ostatni rok odpisów (lub rok zbycia) | końca roku, w którym minął termin płatności podatku za ten rok |
| Polityka rachunkowości | art. 74 ust. 2 pkt 5 ustawy o rachunkowości | 5 lat | upływu jej ważności |
| Rękojmia i reklamacje | art. 74 ust. 2 pkt 6 ustawy o rachunkowości | 1 rok (podatkowo - do przedawnienia) | upływu rękojmi lub rozliczenia reklamacji |
| Karta podatkowa - kopie rachunków i faktur | art. 24 ust. 1 ustawy o ryczałcie | 5 lat podatkowych | końca roku wystawienia |
| Akta pracownicze (zatrudnieni od 2019 r.) | art. 94 pkt 9b Kodeksu pracy | 10 lat | końca roku zakończenia pracy |
| Akta pracownicze (zatrudnieni 1999-2018) | art. 7 ustawy z 10 stycznia 2018 r. | 10 lat po ZUS OSW i RIA, bez raportu 50 lat | 10 lat: końca roku złożenia raportu; 50 lat: dnia zakończenia pracy |
| Listy płac i karty wynagrodzeń (pracownicy i zleceniobiorcy) | art. 125a ust. 4-4b ustawy emerytalnej | 10 lat (zgłoszeni po 2018 r. lub po raporcie RIA), w pozostałych przypadkach 50 lat | 10 lat: końca roku zakończenia pracy lub złożenia raportu; 50 lat: dnia zakończenia pracy |
| Potwierdzenia godzin zleceniobiorców (gdy obowiązuje minimalna stawka godzinowa) | art. 8c ustawy o minimalnym wynagrodzeniu za pracę | 3 lata | dnia wymagalności wynagrodzenia |
| Kopie deklaracji i raportów ZUS | art. 47 ust. 3c ustawy o systemie ubezpieczeń społecznych | 5 lat | dnia przekazania do ZUS |
| Dokumentacja klienta i transakcji AML (biuro rachunkowe) | art. 49 ust. 1 ustawy AML; od 10.07.2027 art. 77 AMLR | 5 lat (od 10.07.2027 organ może przedłużyć o kolejny okres do 5 lat) | dnia zakończenia współpracy lub transakcji okazjonalnej (od 10.07.2027 także odmowy) |
| Wyniki bieżącej analizy transakcji (AML) | art. 49 ust. 2 ustawy AML | 5 lat | dnia przeprowadzenia analizy |
| Ewidencje OSS, IOSS i podmiotu ułatwiającego sprzedaż przez platformę | art. 109b ust. 7, art. 130d ust. 3, art. 134 ust. 3, art. 138h ust. 3 ustawy o VAT | 10 lat | końca roku transakcji |
Ten artykuł przedstawia przepisy według stanu na 12 października 2026 r. Nie zastępuje porady w konkretnej sprawie - przy nietypowym biegu przedawnienia, likwidacji spółki albo sporze z pracownikiem warto skonsultować decyzję o zniszczeniu dokumentów z doradcą podatkowym lub prawnikiem.
Najczęściej zadawane pytania
Ile lat trzeba przechowywać faktury?
Do upływu przedawnienia zobowiązania podatkowego, którego dotyczą - zwykle 5 lat licząc od końca roku, w którym minął termin zapłaty podatku. Faktura kosztowa z 2026 r. ujęta w rozliczeniu PIT za 2026 r. (termin zapłaty 30 kwietnia 2027 r.) musi więc być dostępna do 31 grudnia 2032 r. Faktury przesłane do KSeF system przechowuje przez 10 lat od końca roku wystawienia, więc ich nie trzeba archiwizować samodzielnie, chyba że przedawnienie albo termin z ustawy o rachunkowości potrwa dłużej - wtedy fakturę trzeba wcześniej pobrać.
Czy dokumenty księgowe przechowuje się 5 lat?
Ustawa o rachunkowości wymaga co najmniej 5 lat, liczonych od początku roku następującego po roku obrotowym, którego dokumenty dotyczą. Te same dokumenty służą jednak do rozliczenia podatków, a przepisy podatkowe każą je trzymać do przedawnienia zobowiązania. W praktyce decyduje dłuższy termin - dla roku 2026 zwykle koniec 2032 r., a nie 2031 r.
Czy faktury w KSeF trzeba dodatkowo archiwizować?
Nie, jeśli faktura została przesłana do KSeF. System przechowuje ją przez 10 lat od końca roku wystawienia i przepisów o samodzielnym przechowywaniu faktur wtedy się nie stosuje. Sam musisz przechowywać faktury faktycznie wystawione lub otrzymane poza KSeF (np. od zagranicznych dostawców, dla konsumentów, faktury z okresu przejściowego w 2026 r.) i pozostałe dokumenty: umowy, dowody zapłaty, protokoły, ewidencje. Gdy przedawnienie albo termin z ustawy o rachunkowości (np. przy amortyzacji lub długich umowach) potrwa dłużej niż 10 lat, faktury z KSeF trzeba wcześniej pobrać i zachować poza systemem.
Jak długo przechowywać akta osobowe pracownika?
Dla pracownika zatrudnionego po 31 grudnia 2018 r. - 10 lat od końca roku, w którym stosunek pracy się zakończył. Dla zatrudnionych w latach 1999-2018 również 10 lat, ale liczone od końca roku złożenia raportu informacyjnego (ZUS RIA, po oświadczeniu ZUS OSW); bez raportu - 50 lat od dnia zakończenia pracy. Dla zatrudnionych przed 1999 r. - 50 lat od dnia zakończenia pracy.
Jak długo przechowywać umowy zlecenia i listy płac zleceniobiorców?
Listy płac i inne dokumenty, z których ustala się podstawę emerytury zleceniobiorcy zgłoszonego do ubezpieczeń po 2018 r., przechowuje się 10 lat od końca roku, w którym zakończył pracę u płatnika. Dokumenty potwierdzające liczbę godzin wykonania zlecenia (gdy obowiązuje minimalna stawka godzinowa) - 3 lata od wymagalności wynagrodzenia. Kopie deklaracji i raportów ZUS - 5 lat od ich przekazania. Sama umowa jest też dokumentem księgowym i podatkowym, więc obowiązuje ją dłuższy z tych terminów.
Jak długo biuro rachunkowe przechowuje dokumentację AML klienta?
Co najmniej 5 lat od dnia zakończenia współpracy z klientem albo od dnia transakcji okazjonalnej. Wyniki bieżących analiz transakcji przechowuje się 5 lat od ich przeprowadzenia. Przedłużenie na żądanie GIIF biur rachunkowych nie dotyczy. Od 10 lipca 2027 r. termin wynika z art. 77 AMLR - też 5 lat, a po ich upływie dane osobowe trzeba usunąć; dalsze przechowywanie, najwyżej przez 5 lat, może zlecić w indywidualnym przypadku właściwy organ.
Kto przechowuje dokumenty po likwidacji spółki?
Wyznaczona osoba lub firma. Likwidator informuje o miejscu przechowywania sąd rejestrowy i urząd skarbowy, a organ podatkowy musi otrzymać pisemne zawiadomienie najpóźniej w ostatnim dniu istnienia spółki. Dokumentację pracowniczą likwidator lub syndyk przekazuje wybranemu przechowawcy przed wykreśleniem pracodawcy z rejestru i zapewnia środki na jej przechowanie do końca wymaganego okresu.
Źródła i podstawy prawne
Pokaż źródła (22)Ukryj źródła
- Ustawa z dnia 29 sierpnia 1997 r. - Ordynacja podatkowa (t.j. Dz.U. z 2026 r. poz. 622) - art. 70, 86
- Ustawa z dnia 29 września 1994 r. o rachunkowości (t.j. Dz.U. z 2026 r. poz. 522) - art. 11a, 71-76
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (t.j. Dz.U. z 2026 r. poz. 1263) - art. 106ga, 109b ust. 7, 112, 112a, 112aa, 130d ust. 3, 134 ust. 3, 138h ust. 3, 145l-145n
- Ustawa z dnia 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (t.j. Dz.U. z 2025 r. poz. 843) - art. 15, 21, 24
- Ustawa z dnia 26 czerwca 1974 r. - Kodeks pracy (t.j. Dz.U. z 2026 r. poz. 1245) - art. 94 pkt 9a i 9b, art. 94⁴-94⁷
- Ustawa z dnia 10 stycznia 2018 r. o zmianie niektórych ustaw w związku ze skróceniem okresu przechowywania akt pracowniczych oraz ich elektronizacją (Dz.U. poz. 357) - art. 7
- Ustawa z dnia 17 grudnia 1998 r. o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych (t.j. Dz.U. z 2025 r. poz. 1749) - art. 125a ust. 4-4b
- Ustawa z dnia 13 października 1998 r. o systemie ubezpieczeń społecznych (t.j. Dz.U. z 2026 r. poz. 199) - art. 24 ust. 4, art. 47 ust. 3c
- Ustawa z dnia 14 lipca 1983 r. o narodowym zasobie archiwalnym i archiwach (t.j. Dz.U. z 2020 r. poz. 164) - art. 51u
- Ustawa z dnia 1 marca 2018 r. o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu (t.j. Dz.U. z 2025 r. poz. 644) - art. 2 ust. 1 pkt 15a i 17, art. 34 ust. 3, art. 49
- Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2024/1624 (AMLR) - art. 77
- Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2016/679 (RODO) - art. 5 ust. 1 lit. e, art. 17 ust. 3 lit. e
- Ustawa z dnia 10 października 2002 r. o minimalnym wynagrodzeniu za pracę (t.j. Dz.U. z 2024 r. poz. 1773) - art. 8c
- Ustawa z dnia 23 kwietnia 1964 r. - Kodeks cywilny (t.j. Dz.U. z 2026 r. poz. 795) - art. 118, 120, 740, 750
- Uchwała składu siedmiu sędziów NSA z dnia 6 listopada 2017 r., II FPS 3/17
- Wyroki NSA: z dnia 14 września 2018 r., II FSK 2338/16; z dnia 22 czerwca 2022 r., II FSK 392/22; z dnia 5 września 2024 r., II FSK 1460/21
- Wyroki NSA: z dnia 13 grudnia 2018 r., II FSK 3416/16, i z dnia 30 lipca 2020 r., I FSK 128/20 (korekta deklaracji a przedawnienie)
- Interpretacja indywidualna Dyrektora KIS z dnia 23 lipca 2025 r., 0112-KDIL1-2.4012.236.2025.1.AS
- Ministerstwo Finansów - KSeF 2.0: pytania i odpowiedzi, pyt. 75 i 82 (stan na 12 października 2026 r.)
- Ministerstwo Finansów - Podręcznik KSeF 2.0, cz. II (stan na 9 lutego 2026 r.), rozdz. 7
- ZUS - e-akta: skrócenie okresu przechowywania akt pracowniczych (stan na 12 października 2026 r.)
- Rządowy projekt ustawy o zmianie ustawy - Ordynacja podatkowa oraz ustawy - Kodeks karny skarbowy (druk sejmowy nr 2288) - ustawa zawetowana 11 czerwca 2026 r.