OC biura rachunkowego - co obejmuje polisa obowiązkowa i kiedy warto rozszerzyć ochronę?
Kiedy biuro rachunkowe musi mieć ubezpieczenie OC, co grozi za jego brak, co naprawdę obejmuje polisa obowiązkowa, dlaczego nie chroni przy KPiR, kadrach i poradach podatkowych oraz na co zwrócić uwagę w warunkach ubezpieczenia.
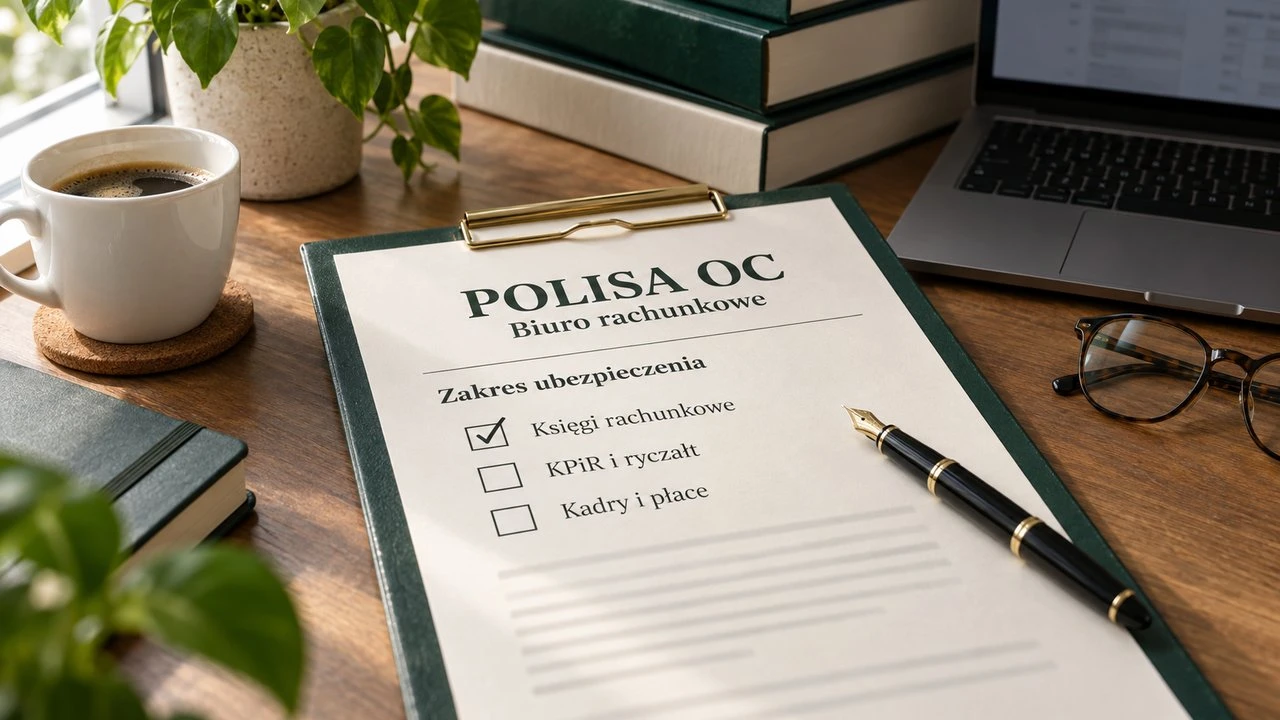
Biuro rachunkowe, które usługowo prowadzi księgi rachunkowe, musi mieć ubezpieczenie OC, a prowadzenie takiej działalności bez polisy jest przestępstwem. Sama polisa obowiązkowa ma jednak wąski zakres: chroni pełną księgowość, ale nie podatkową księgę przychodów i rozchodów, ryczałt, kadry i płace ani porady podatkowe.
W artykule wyjaśniamy, kogo dotyczy obowiązek, co grozi za brak polisy, co naprawdę obejmuje minimalne ubezpieczenie, jak sądy rozstrzygały spory biur z ubezpieczycielami i na co zwrócić uwagę, czytając warunki ubezpieczenia.
Kto musi mieć OC?
Obowiązek ubezpieczenia mają przedsiębiorcy, którzy usługowo prowadzą księgi rachunkowe. Ustawa o rachunkowości definiuje tę działalność przez odesłanie do konkretnych czynności: prowadzenia ksiąg rachunkowych na podstawie dowodów księgowych, inwentaryzacji, wyceny aktywów i pasywów oraz ustalania wyniku finansowego, sporządzania sprawozdań finansowych, a także gromadzenia i przechowywania dowodów księgowych i pozostałej dokumentacji.
Szczegóły określa rozporządzenie Ministra Finansów z 2014 r.:
- termin - ubezpieczenie musi obowiązywać najpóźniej od dnia poprzedzającego rozpoczęcie działalności,
- minimalna suma gwarancyjna - równowartość 10 000 euro na jedno zdarzenie, przeliczana po pierwszym w danym roku średnim kursie NBP,
- zakres - szkody wyrządzone działaniem lub zaniechaniem ubezpieczonego w okresie ubezpieczenia, w związku z prowadzoną działalnością.
Obowiązek nie dotyczy biegłych rewidentów i doradców podatkowych prowadzących działalność gospodarczą, jeżeli ich ubezpieczenie OC zawodowe obejmuje także usługowe prowadzenie ksiąg. Doradców podatkowych od 1 marca 2026 r. obejmuje nowe rozporządzenie o OC: w 2026 r. minimalna suma wynosi przejściowo 10 000 euro, a od 2027 r. - w zależności od formy wykonywania zawodu - 50 000, 60 000 albo 75 000 euro.
Co grozi za brak polisy?
Prowadzenie działalności w zakresie usługowego prowadzenia ksiąg rachunkowych bez zawarcia obowiązkowej umowy ubezpieczenia jest przestępstwem z ustawy o rachunkowości. Grozi za nie grzywna albo kara ograniczenia wolności. Tę samą karę przewidziano za prowadzenie takiej działalności przez osoby, które nie spełniają ustawowych warunków, np. zostały prawomocnie skazane za przestępstwo skarbowe.
Niezależnie od odpowiedzialności karnej biuro bez polisy pokrywa szkody wyrządzone klientom z własnego majątku. Nie chodzi tu o opłatę karną w rodzaju tej, którą Ubezpieczeniowy Fundusz Gwarancyjny pobiera za brak OC komunikacyjnego - takie opłaty dotyczą tylko OC posiadaczy pojazdów i rolników.
Warto też pamiętać o dwóch zasadach ubezpieczeń obowiązkowych. Umowa nie może obejmować okresu sprzed jej zawarcia, więc polisa kupiona po wykryciu błędu go nie pokryje. Z kolei niezapłacenie raty składki w terminie nie kończy ochrony.
A jeśli biuro prowadzi tylko KPiR, ryczałt albo kadry?
Obowiązek ubezpieczenia dotyczy działalności polegającej na prowadzeniu ksiąg rachunkowych. Podatkowa księga przychodów i rozchodów, ewidencja przychodów przy ryczałcie czy obsługa kadrowo-płacowa nie są księgami rachunkowymi w rozumieniu ustawy o rachunkowości.
Do 10 sierpnia 2014 r. ustawa wprost przyznawała biurom uprawnienie do prowadzenia ksiąg podatkowych i sporządzania deklaracji, a ówczesne rozporządzenie przewidywało różne minimalne sumy gwarancyjne zależnie od zakresu działalności: 10 000 euro dla samego prowadzenia ksiąg rachunkowych, 5 000 euro dla samych ksiąg podatkowych i deklaracji oraz 15 000 euro dla obu rodzajów działalności łącznie. Ustawa deregulacyjna usunęła ten przepis, a rozporządzenie z 2014 r. nie zawiera już takiego rozróżnienia. Z brzmienia przepisów wynika więc, że biuro, które prowadzi wyłącznie KPiR, ewidencje ryczałtowe i kadry, nie ma ustawowego obowiązku zawarcia umowy OC. Nie znaleźliśmy stanowiska Ministerstwa Finansów, które odnosiłoby się do tej kwestii wprost.
Co obejmuje polisa obowiązkowa, a czego nie?
Rozporządzenie wyznacza minimum, którego ubezpieczyciel nie może umownie zawęzić: poza wyłączeniami wymienionymi w rozporządzeniu polisa obowiązkowa obejmuje wszystkie szkody z zakresu ubezpieczenia. Obejmuje też szkody wyrządzone w wyniku rażącego niedbalstwa, ale ustawa pozwala ubezpieczycielowi dochodzić później od ubezpieczonego zwrotu wypłaconego z tego tytułu odszkodowania. Taki zwrot to tzw. regres. Ubezpieczyciel musi wtedy wykazać rażące niedbalstwo. Regres przysługuje mu także wtedy, gdy szkodę wyrządzono pod wpływem alkoholu lub środków odurzających.
| Zakres | Polisa obowiązkowa | Uwagi |
|---|---|---|
| księgi rachunkowe, sprawozdania finansowe, inwentaryzacja, wycena | tak | minimum 10 000 euro na zdarzenie |
| rażące niedbalstwo | tak | ubezpieczyciel może żądać zwrotu odszkodowania; część umów wyłącza ten regres |
| KPiR, ewidencja ryczałtu | nie | wymaga rozszerzenia |
| ewidencje VAT i JPK | wymaga sprawdzenia w umowie | jedyny znany nam wyrok w tej sprawie dotyczył dawnego stanu prawnego i konkretnej polisy; obecnych przepisów nie przesądza |
| kadry i płace, PPK | nie | wymaga rozszerzenia |
| porady podatkowe | nie | to doradztwo podatkowe |
| szkody umyślne | nie | polisa obowiązkowa obejmuje rażące niedbalstwo, ale nie umyślność; polisy dobrowolne zwykle też ją wyłączają |
Rozporządzenie wprost wyłącza z polisy obowiązkowej:
- kary umowne,
- szkody polegające na uszkodzeniu, zniszczeniu lub utracie mienia wyrządzone przez ubezpieczonego małżonkowi, wstępnym, zstępnym, rodzeństwu, powinowatym w tej samej linii lub stopniu, osobie przysposobionej i jej małżonkowi oraz osobie we wspólnym pożyciu,
- szkody wyrządzone przez ubezpieczonego, który przestał spełniać ustawowe warunki prowadzenia działalności, np. po prawomocnym skazaniu za przestępstwo skarbowe - chyba że szkoda powstała w czasie, gdy te warunki spełniał,
- szkody wynikłe z działań wojennych, stanu wojennego, rozruchów, zamieszek i aktów terroru.
Spory z ubezpieczycielem - przykłady z orzecznictwa
Porada podatkowa to nie prowadzenie ksiąg
W sporach z ubezpieczycielami biur często chodzi o granicę między prowadzeniem ksiąg a doradztwem podatkowym. Polisa obowiązkowa chroni tylko to pierwsze.
W sprawie rozpatrzonej przez Sąd Okręgowy w Bydgoszczy (VIII Ga 277/18) biuro doradziło klientowi, że przy zakupie samochodu specjalnego odliczy cały VAT. Po kontroli klient musiał zapłacić zaległy podatek z odsetkami i zażądał odszkodowania od ubezpieczyciela biura. Ubezpieczyciel odmówił, bo szkoda wynikała z porady podatkowej, a polisa obejmowała tylko usługowe prowadzenie ksiąg. Sąd podzielił to stanowisko w zakresie porady. Zauważył też, że wyższa niż minimalna suma gwarancyjna w polisie sama w sobie nie rozszerza zakresu ochrony.
Podobnie oceniane są porady optymalizacyjne. Sąd Okręgowy w Szczecinie (II Ca 461/16) uznał, że doradzanie przedsiębiorcy, jak nabywać składniki majątku, by zaliczyć je do kosztów, to doradztwo podatkowe, a nie rachunkowość. Tę samą granicę sądy wyznaczają w sporach klientów bezpośrednio z biurami: Sąd Apelacyjny w Lublinie (I AGa 182/22) przyjął, że doradztwem jest już informowanie klienta o wyborze formy opodatkowania i warunkach korzystania z niej.
Podatek należny niezależnie od błędu nie jest szkodą
Ten sam wyrok z Bydgoszczy pokazuje, co w ogóle jest szkodą klienta. Zaległy VAT nie był w tej sprawie szkodą, bo klient musiałby go zapłacić także przy prawidłowej obsłudze: klient kupił samochód z powodów gospodarczych i podatek musiałby zapłacić tak czy inaczej. Szkodą były natomiast odsetki za zwłokę, które wynikły bezpośrednio z błędnego zaksięgowania faktury i odliczenia całego podatku. Ponieważ błąd w ewidencji VAT i deklaracji mieścił się w ówczesnej polisie w prowadzeniu ksiąg, sąd zasądził odsetki od ubezpieczyciela (5 983 zł).
Przy szacowaniu ryzyka warto więc liczyć przede wszystkim dodatkowe obciążenia, które powstały przez błąd: odsetki, ewentualne sankcje i koszty korekt, a nie podatek, który klient i tak musiałby zapłacić. Pomoże w tym kalkulator odsetek podatkowych i opłaty prolongacyjnej.
Niejasna polisa działa na korzyść biura
W sprawie rozpatrzonej przez Sąd Okręgowy w Szczecinie (VIII Ga 47/15) biuro w 2009 r. nie naliczyło VAT od darowizny, a klient zapłacił 22 316 zł odsetek. Ubezpieczyciel odmówił wypłaty, twierdząc, że błąd dotyczył doradztwa. Sąd, oceniając polisę według ówczesnych przepisów, zasądził jednak odszkodowanie, bo z polisy nie wynikało jednoznacznie, czy obejmuje całą działalność biura, czy tylko prowadzenie rachunkowości. Ta zasada obowiązuje także dziś: postanowienia umowy i ogólnych warunków ubezpieczenia sformułowane niejednoznacznie interpretuje się na korzyść ubezpieczonego.
Zakres obowiązków wyznacza umowa z klientem
Sąd Najwyższy (II CSKP 1011/22) oddalił skargę kasacyjną klienta, który po utracie prawa do ryczałtu obciążał biuro skutkami niewybrania innej formy opodatkowania. Biuro miało w umowie prowadzenie ewidencji, rozliczanie podatków i sporządzanie deklaracji, ale nie doradztwo. Staranność biura ocenia się według zakresu umowy, a nie według obowiązków, których w niej nie ma.
Na co zwrócić uwagę w warunkach ubezpieczenia
Polisa obowiązkowa to minimum ustawowe. Ubezpieczyciele oferują rozszerzenia, ale ich zakres, limity i wyłączenia bardzo się różnią. Przy wyborze nie wystarczy porównać składki i sumy gwarancyjnej. Trzeba przeczytać ogólne warunki ubezpieczenia (OWU) i dodatkowe klauzule.
Kiedy działa ochrona: data błędu czy data roszczenia?
Polisy różnią się tym, co decyduje o objęciu szkody ochroną:
- Zasada zdarzenia (ang. act committed) - polisa obejmuje błędy popełnione w okresie ubezpieczenia, nawet jeśli klient zgłosi roszczenie po latach. Na tej zasadzie opiera się polisa obowiązkowa.
- Zasada zgłoszenia roszczenia (ang. claims made) - decyduje pierwsze zgłoszenie roszczenia w okresie ubezpieczenia albo w dodatkowym okresie zgłaszania wskazanym w OWU. Warunki mogą wymagać, żeby w tym okresie roszczenie zostało zgłoszone zarówno biuru, jak i ubezpieczycielowi. Polisa obejmuje przy tym tylko błędy popełnione po tzw. dacie retroaktywnej. Na tej zasadzie działa część ubezpieczeń dobrowolnych.
Przy polisie opartej na zgłoszeniu roszczenia ważne są więc dwa parametry: jak daleko wstecz sięga data retroaktywna i czy po zakończeniu umowy przysługuje dodatkowy okres na zgłaszanie roszczeń. Skutki błędów w księgach ujawniają się często dopiero przy kontroli podatkowej, kilka lat później, a przy zmianie ubezpieczyciela albo zamknięciu biura łatwo o lukę w ochronie.
Pytania do OWU
Jaka suma gwarancyjna?
Minimalne 10 000 euro na jedno zdarzenie to próg prawny, a nie oszacowanie możliwej szkody. Przy klientach z dużymi obrotami, spółkach i obsłudze płac dla większych zespołów jedna pomyłka może kosztować wielokrotnie więcej. Sumę gwarancyjną warto oszacować, biorąc pod uwagę największych klientów biura: jakie odsetki i sankcje mogłyby powstać przy błędzie w ich rozliczeniach za kilka okresów. Pamiętaj, że wyższa suma nie rozszerza zakresu ochrony - czynności nieobjęte polisą pozostają poza nią niezależnie od kwoty.
Polisa a umowa z klientem
Ubezpieczenie i umowa z klientem powinny do siebie pasować. Kilka zasad, które warto uwzględnić przy jej redagowaniu:
- zakres czynności - opisz dokładnie, co biuro robi, a czego nie robi; jeżeli biuro nie świadczy doradztwa podatkowego, warto to wprost zaznaczyć,
- kary umowne - polisa obowiązkowa ich nie obejmuje, a polisy dobrowolne zwykle również; przyjmując karę umowną, biuro bierze ryzyko na siebie,
- ograniczenie odpowiedzialności - w umowie z przedsiębiorcą można ograniczyć odpowiedzialność biura, np. do określonej kwoty; nie można jednak wyłączyć odpowiedzialności za szkodę wyrządzoną umyślnie,
- obowiązki klienta - terminy przekazywania dokumentów i informacji; jeżeli klient przyczynił się do szkody, na przykład spóźniając się z dokumentami, odszkodowanie odpowiednio się zmniejsza,
- ubezpieczenie - informacja o polisie i sumie gwarancyjnej buduje zaufanie klienta, ale nie powinna sugerować szerszej ochrony, niż daje polisa.
Stan prawny na 28 września 2026 r.
Najczęściej zadawane pytania
Czy biuro rachunkowe musi mieć ubezpieczenie OC?
Tak, jeżeli usługowo prowadzi księgi rachunkowe. Ubezpieczenie musi obowiązywać najpóźniej od dnia poprzedzającego rozpoczęcie działalności, a minimalna suma gwarancyjna to równowartość 10 000 euro na jedno zdarzenie, przeliczana po pierwszym w danym roku średnim kursie NBP. Obowiązek nie dotyczy biegłych rewidentów i doradców podatkowych prowadzących działalność gospodarczą, jeżeli ich OC zawodowe obejmuje także usługowe prowadzenie ksiąg.
Co grozi za prowadzenie biura rachunkowego bez polisy OC?
Prowadzenie działalności w zakresie usługowego prowadzenia ksiąg rachunkowych bez obowiązkowej umowy ubezpieczenia jest przestępstwem z ustawy o rachunkowości, zagrożonym grzywną albo karą ograniczenia wolności. Niezależnie od tego biuro pokrywa szkody wyrządzone klientom z własnego majątku. Polisa kupiona po wykryciu błędu go nie pokryje, bo umowa ubezpieczenia obowiązkowego nie może obejmować okresu sprzed jej zawarcia.
Czy biuro, które prowadzi tylko KPiR, ryczałt i kadry, musi mieć OC?
Z brzmienia przepisów wynika, że nie. Obowiązek dotyczy prowadzenia ksiąg rachunkowych, a podatkowa księga przychodów i rozchodów, ewidencja przychodów przy ryczałcie i obsługa kadrowo-płacowa nie są księgami rachunkowymi w rozumieniu ustawy o rachunkowości. Nie znaleźliśmy stanowiska Ministerstwa Finansów, które odnosiłoby się do tej kwestii wprost. Brak obowiązku nie oznacza braku ryzyka, bo biuro odpowiada wobec klienta za błędy także przy tych czynnościach.
Czy obowiązkowe OC biura rachunkowego obejmuje porady podatkowe?
Nie. Polisa obowiązkowa chroni tylko usługowe prowadzenie ksiąg, a porady podatkowe to doradztwo podatkowe. Sądy uznawały za doradztwo m.in. poradę co do odliczenia całego VAT przy zakupie samochodu specjalnego, porady optymalizacyjne i informowanie klienta o wyborze formy opodatkowania. Wyższa niż minimalna suma gwarancyjna sama w sobie nie rozszerza zakresu ochrony.
Czy polisa obowiązkowa biura rachunkowego obejmuje rażące niedbalstwo?
Tak, ale ubezpieczyciel może później dochodzić od ubezpieczonego zwrotu wypłaconego odszkodowania (tzw. regres), jeśli wykaże rażące niedbalstwo. Regres przysługuje mu także wtedy, gdy szkodę wyrządzono pod wpływem alkoholu lub środków odurzających. Część umów wyłącza ten regres, dlatego warto sprawdzić, czy ubezpieczyciel się go zrzeka. Szkód umyślnych polisa obowiązkowa nie obejmuje.
Czym różni się polisa OC działająca według daty błędu od polisy claims made?
Przy zasadzie zdarzenia (act committed) polisa obejmuje błędy popełnione w okresie ubezpieczenia, nawet jeśli klient zgłosi roszczenie po latach, i na tej zasadzie opiera się polisa obowiązkowa. Przy zasadzie zgłoszenia roszczenia (claims made) decyduje pierwsze zgłoszenie roszczenia w okresie ubezpieczenia albo w dodatkowym okresie zgłaszania wskazanym w OWU; warunki mogą wymagać zgłoszenia w tym okresie zarówno biuru, jak i ubezpieczycielowi. Ochrona obejmuje przy tym tylko błędy popełnione po dacie retroaktywnej. Przy zmianie ubezpieczyciela albo zamknięciu biura łatwo wtedy o lukę w ochronie.
Źródła i podstawy prawne
Pokaż źródła (15)Ukryj źródła
- Ustawa z dnia 29 września 1994 r. o rachunkowości (t.j. Dz.U. z 2026 r. poz. 522) - art. 4 ust. 3 i 5, art. 11 ust. 2, art. 76a, art. 76h, art. 79 pkt 6 i 7
- Rozporządzenie Ministra Finansów z dnia 6 listopada 2014 r. w sprawie obowiązkowego ubezpieczenia odpowiedzialności cywilnej przedsiębiorców wykonujących działalność z zakresu usługowego prowadzenia ksiąg rachunkowych (Dz.U. z 2014 r. poz. 1616)
- Rozporządzenie Ministra Finansów z dnia 16 grudnia 2008 r. w sprawie obowiązkowego ubezpieczenia odpowiedzialności cywilnej przedsiębiorców wykonujących działalność z zakresu usługowego prowadzenia ksiąg rachunkowych (Dz.U. z 2008 r. Nr 234, poz. 1576) - uchylone
- Ustawa z dnia 9 maja 2014 r. o ułatwieniu dostępu do wykonywania niektórych zawodów regulowanych (Dz.U. z 2014 r. poz. 768) - uchylenie art. 76a ust. 2 ustawy o rachunkowości
- Ustawa z dnia 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych (t.j. Dz.U. z 2026 r. poz. 783) - art. 4 pkt 4, art. 9a, art. 10 ust. 1a, art. 11, art. 12 ust. 2
- Ustawa z dnia 11 września 2015 r. o działalności ubezpieczeniowej i reasekuracyjnej (t.j. Dz.U. z 2025 r. poz. 1526) - art. 15 ust. 3 i 5
- Ustawa z dnia 23 kwietnia 1964 r. - Kodeks cywilny (t.j. Dz.U. z 2026 r. poz. 795) - art. 362, art. 473, art. 827
- Ustawa z dnia 5 lipca 1996 r. o doradztwie podatkowym (t.j. Dz.U. z 2021 r. poz. 2117 ze zm., w tym Dz.U. z 2025 r. poz. 1882) - art. 2
- Rozporządzenie Ministra Finansów i Gospodarki z dnia 25 lutego 2026 r. w sprawie obowiązkowego ubezpieczenia odpowiedzialności cywilnej podmiotów wykonujących doradztwo podatkowe (Dz.U. z 2026 r. poz. 239)
- Wyrok SN z 17 marca 2023 r., II CSKP 1011/22
- Wyrok SA w Lublinie z 15 lutego 2023 r., I AGa 182/22
- Wyrok SO w Bydgoszczy z 10 kwietnia 2019 r., VIII Ga 277/18
- Wyrok SO w Szczecinie z 21 października 2016 r., II Ca 461/16
- Wyrok SO w Szczecinie z 19 marca 2015 r., VIII Ga 47/15
- G. Dybała, K. Szpyt (red.), Ustawa o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych. Komentarz, Warszawa 2022, komentarz do art. 11