Zmiany od 1 stycznia 2027 r. - kalendarz i limity dla firm i biur rachunkowych
Sprawdzamy, co zmienia się od 1 stycznia 2027 r. w płacach, składkach ZUS, KSeF, VAT, PIT i CIT oraz w Ordynacji podatkowej. Przy każdej zmianie podajemy, czy przepis jest już ogłoszony, czy wciąż czeka na Sejm lub Prezydenta. Na końcu są limity na 2027 r. przeliczone na złote i lista spraw do zrobienia w grudniu.
Część zmian na 2027 r. jest już przesądzona: przepisy ogłoszono w Dzienniku Ustaw, a kurs euro, od którego zależą limity w złotych, jest znany. Inne wciąż czekają na Sejm, Senat albo podpis Prezydenta, a kilka kwot pochodzi na razie tylko z prognoz. Dlatego przy każdej zmianie zaznaczamy, na jakim etapie są przepisy. Najważniejsze daty zebraliśmy w kalendarzu. Dalej omawiamy płace i składki, Krajowy System e-Faktur (KSeF), czyli rządowy system faktur elektronicznych, oraz VAT i podatki dochodowe. Artykuł zamykają limity przeliczone na złote i lista spraw na grudzień.
Kalendarz zmian w 2027 r.
Większość zmian zaczyna obowiązywać 1 stycznia, ale nie wszystkie. W tabeli „ogłoszone” oznacza przepis opublikowany w Dzienniku Ustaw lub Monitorze Polskim, „uchwalone” - ustawę, której jeszcze nie ogłoszono, „projekt” - propozycję, nad którą pracuje Sejm, a „prognoza” - kwotę wyliczoną z projektu ustawy budżetowej.
| Od kiedy | Zmiana | Status |
|---|---|---|
| 1 stycznia | płaca minimalna 4950 zł, stawka godzinowa 32,30 zł | ogłoszone |
| 1 stycznia | koniec okresów przejściowych w KSeF, numer KSeF w przelewach | ogłoszone |
| 1 stycznia | kary za naruszenie obowiązków w KSeF | ogłoszone; projekt przesunięcia na 2028 r. |
| 1 stycznia | nowy załącznik nr 15 (mechanizm podzielonej płatności, MPP), przemieszczenie towarów w limicie zwolnienia z VAT | ogłoszone |
| 1 stycznia | bez sankcji kosztowej za przelew poza białą listę i pominięcie MPP | ogłoszone |
| 1 stycznia | milczące umorzenie małych zaległości podatkowych | ogłoszone |
| 1 stycznia | nowa skala PIT, limit ryczałtu 250 000 euro, danina solidarnościowa 5% | uchwalone, czeka na Sejm i Prezydenta |
| 1 stycznia | likwidacja ulgi internetowej i ulgi na ekspansję | uchwalone, czeka na Prezydenta |
| 1 stycznia | limit 30-krotności 300 990 zł | prognoza z projektu budżetu |
| rok podatkowy 2027 | JPK_CIT i JPK w PIT dla ostatniej grupy podatników | ogłoszone |
| 1 lutego | nowa minimalna składka zdrowotna przy skali i podatku liniowym | wynika z obowiązujących przepisów |
| 18 lutego | Kodeks spółek handlowych: koniec podziału akcji na imienne i na okaziciela | ogłoszone |
| 10 lipca | stosowanie unijnego rozporządzenia o przeciwdziałaniu praniu pieniędzy (AMLR) | ogłoszone (prawo UE) |
Płace i umowy
Od 1 stycznia 2027 r. minimalne wynagrodzenie za pełny etat wynosi 4950 zł brutto, a minimalna stawka godzinowa na zleceniu - 32,30 zł. Rozporządzenie Rady Ministrów jest już ogłoszone, a ile to daje na rękę, liczymy w artykule o najniższej krajowej netto. Od płacy minimalnej zależą też inne kwoty, m.in. preferencyjne składki ZUS dla nowych firm i limit działalności nierejestrowanej, czyli drobnej sprzedaży bez rejestrowania firmy. Ten limit wyniesie 11 137,50 zł przychodu w kwartale.
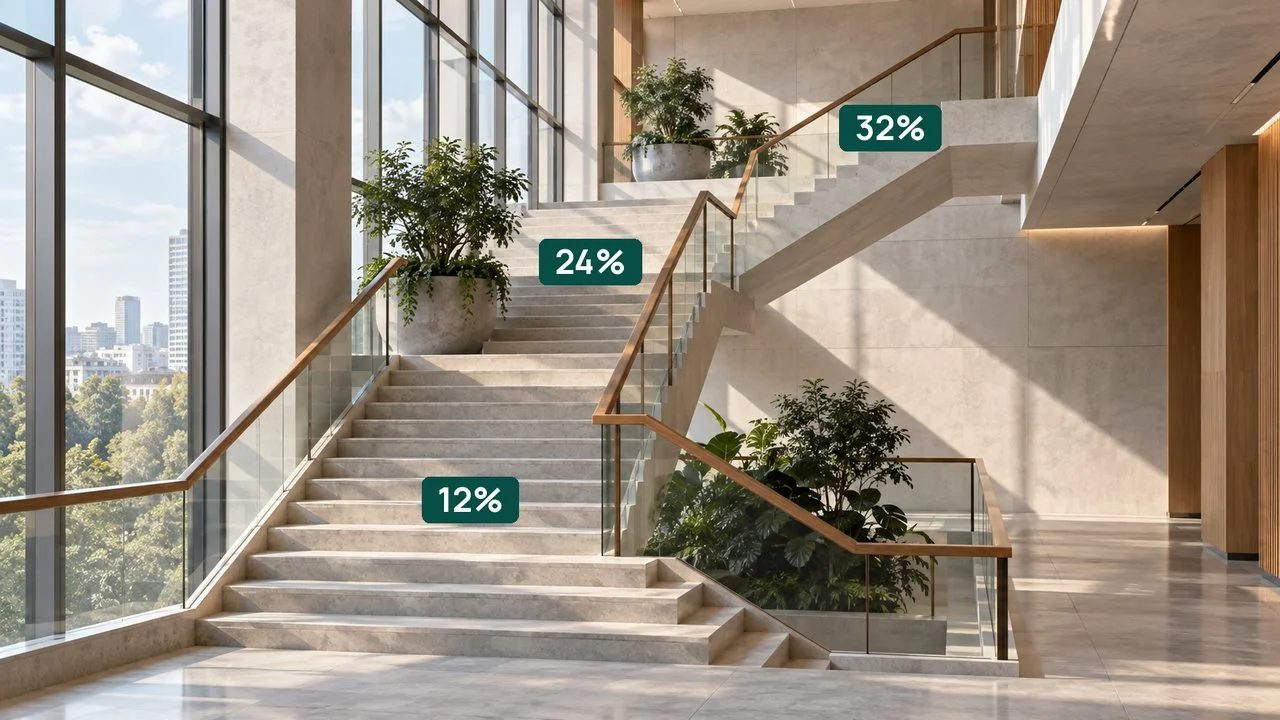
Na pensje netto wpłynie również nowa skala PIT. Zamiast dwóch stawek będzie miała trzy: 12% do 130 000 zł rocznego dochodu i 24% od nadwyżki do 150 000 zł. Dochód powyżej 150 000 zł będzie opodatkowany stawką 32%. Ustawę uchwalił Sejm, a Senat wprowadził do niej poprawki. Stawek i progów nie zmienił, ale uzależnił stosowanie nowej skali od tego, czy 1 stycznia 2027 r. wejdą w życie zmiany w CIT i ryczałcie. Teraz o poprawkach zdecyduje Sejm, a potem ustawę musi podpisać Prezydent. Szczegóły i wpływ na zaliczki opisujemy w artykule PIT od 2027 r..
Przy wysokich pensjach liczy się też roczny limit składek emerytalnej i rentowych, czyli 30-krotność prognozowanego przeciętnego wynagrodzenia. Po przekroczeniu tego limitu pracodawca przestaje w danym roku pobierać te składki. W projekcie ustawy budżetowej na 2027 r. rząd założył przeciętne wynagrodzenie 10 033 zł. Limit wzrośnie więc z 282 600 zł w 2026 r. do 300 990 zł. Według ustawy o systemie ubezpieczeń społecznych limit liczy się z projektu budżetu, dopóki budżet nie zostanie uchwalony. Ostateczną kwotę minister ogłasza w obwieszczeniu, zwykle pod koniec roku.
W kadrach nie zmieni się współczynnik urlopowy, przez który dzieli się pensję, żeby wyliczyć ekwiwalent za dzień niewykorzystanego urlopu. W 2027 r. przypada 251 dni pracy, tak jak w 2026 r., więc dla pełnego etatu współczynnik znów wynosi 20,92. Na tę liczbę wpływają też dwa święta, które wypadają w sobotę: 1 maja i 25 grudnia. Za każde z nich pracodawca wyznacza pracownikom inny dzień wolny w okresie rozliczeniowym.
ZUS i składka zdrowotna przedsiębiorcy
Składki przedsiębiorcy liczy się od dwóch kwot: płacy minimalnej i prognozowanego przeciętnego wynagrodzenia. Pierwsza jest znana, więc preferencyjna podstawa składek dla nowych firm (pierwsze 24 miesiące) wyniesie w 2027 r. 1485 zł, czyli 30% z 4950 zł. Ustawa przewiduje wyłączenia, np. dla osób świadczących usługi na rzecz byłego pracodawcy.
Druga kwota pochodzi na razie z projektu budżetu. Najniższa podstawa składek, czyli kwota, od której się je liczy, wynosi przy standardowym, tzw. pełnym ZUS 60% prognozowanego wynagrodzenia. Według projektu to 6 019,80 zł. W tych samych granicach - od 1485 zł do 6 019,80 zł - mieści się podstawa w uldze „mały ZUS plus”, w której składki zależą od dochodu. Nie zmienia się jeden z warunków tej ulgi: przychód za poprzedni rok nie może przekroczyć 120 000 zł, a jeśli firma działała tylko przez część roku - proporcjonalnie mniejszej kwoty.
Ustawodawca nie zmienił na 2027 r. zasad liczenia składki zdrowotnej. Przy skali i podatku liniowym składka zależy od dochodu, ale nie może być niższa niż 9% płacy minimalnej z pierwszego dnia roku składkowego. Ten rok trwa od lutego do stycznia, więc nowe minimum obowiązuje od składki za luty 2027 r. Według obecnych przepisów wyniesie 9% z 4950 zł, czyli 445,50 zł miesięcznie. Obniżone minimum, liczone od 75% płacy minimalnej, dotyczyło tylko roku składkowego od lutego 2025 r. do stycznia 2026 r. Inaczej jest na ryczałcie. Tam składka zależy od przeciętnego wynagrodzenia w sektorze przedsiębiorstw w IV kwartale 2026 r. (liczonego z wypłatami z zysku). Prezes GUS ogłosi je w styczniu i dopiero wtedy będą znane kwoty na 2027 r.
KSeF: koniec okresów przejściowych
1 stycznia 2027 r. kończą się dwa wyjątki, dzięki którym w 2026 r. można było wystawiać faktury poza Krajowym Systemem e-Faktur. Pierwszy dotyczył drobnej sprzedaży: dopóki sprzedaż udokumentowana takimi fakturami nie przekraczała w miesiącu 10 000 zł brutto, podatnik mógł wystawiać faktury papierowe i PDF. Prawo to tracił od faktury, z którą przekroczył tę kwotę. Drugi wyjątek obejmował faktury z kas rejestrujących oraz paragony z NIP nabywcy do 450 zł brutto, które traktuje się jak faktury. Od stycznia przedsiębiorcy korzystający z tych wyjątków wystawiają faktury dla firm w KSeF.
Tego samego dnia, według obecnego brzmienia ustawy, wchodzą w życie kary pieniężne. Naczelnik urzędu skarbowego nakłada je, gdy podatnik wbrew obowiązkowi nie wystawi faktury w KSeF, w czasie awarii lub w trybie offline wystawi ją niezgodnie ze wzorem albo nie prześle jej później do systemu w terminie. Kara wynosi do 100% VAT z tej faktury, a przy fakturze bez VAT - do 18,7% kwoty należności. Rząd zaproponował przesunięcie kar na 1 stycznia 2028 r. (druk sejmowy nr 3245), ale do 1 listopada 2026 r. Sejm projektu nie uchwalił. Nawet jeśli go uchwali, okresy przejściowe skończą się z końcem 2026 r.
Od 1 stycznia 2027 r. zmienia się też sposób opisywania przelewów. Gdy kupujący i sprzedawca są czynnymi podatnikami VAT, kupujący, który płaci za fakturę z KSeF, wpisuje w tytule przelewu jej numer KSeF. Dotyczy to także faktur wystawionych offline i przesłanych do systemu później. Gdy jednym przelewem płaci za kilka takich faktur, wpisuje identyfikator zbiorczy, który nadaje im KSeF. W mechanizmie podzielonej płatności numer KSeF wpisuje się w komunikacie przelewu zamiast numeru faktury.
VAT: limit zwolnienia, MPP i biała lista
Nie zmienia się limit zwolnienia podmiotowego z VAT, czyli zwolnienia dla firm z niewielką sprzedażą. Nadal wynosi 240 000 zł sprzedaży bez VAT, w poprzednim i w bieżącym roku. Od 1 stycznia 2027 r. podatnik zwolniony z VAT wlicza jednak do limitu także wywóz własnych towarów do innego kraju Unii, np. do zagranicznego magazynu, jeśli według art. 13 ust. 3 ustawy o VAT jest on wewnątrzwspólnotową dostawą. Nowa zasada nie obejmuje sprzedaży z 2026 r.
Od 1 stycznia obowiązuje też nowy załącznik nr 15 do ustawy o VAT, czyli wykaz towarów i usług objętych obowiązkowym MPP. Towary oznacza się w nim kodami unijnej Nomenklatury scalonej (CN) zamiast polskiej klasyfikacji PKWiU. Gdy dostawa przypada w 2026 r., a faktura w 2027 r. (albo odwrotnie), właściwy wykaz wskazują przepisy przejściowe. Nowy wykaz opisujemy w artykule o MPP, a pozycje można sprawdzić w wyszukiwarce załącznika nr 15.
Przy fakturach wystawionych od 1 stycznia 2027 r. znika sankcja w PIT i CIT. Jeśli firma zapłaci za taką fakturę na rachunek spoza białej listy (wykazu podatników VAT) albo z pominięciem obowiązkowego MPP, nie straci już z tego powodu prawa do zaliczenia wydatku do kosztów. Sankcje w VAT zostają na dotychczasowych warunkach: przy przelewie poza białą listę nabywca może odpowiadać solidarnie za VAT dostawcy z tej transakcji, a za pominięcie obowiązkowego MPP urząd może ustalić dodatkowe zobowiązanie w wysokości 30% VAT.
PIT, CIT i ryczałt
W ustawie z nową skalą PIT jest też niższy limit ryczałtu od przychodów ewidencjonowanych, czyli podatku płaconego od przychodu bez odliczania kosztów. Z ryczałtu w 2027 r. skorzysta tylko ten, kto w 2026 r. miał przychody do 250 000 euro, czyli 1 094 250 zł. Dziś limit wynosi 2 000 000 euro. Ta sama ustawa podnosi z 4% do 5% daninę solidarnościową, czyli dodatkowy podatek od dochodów ponad 1 000 000 zł. Wyższą stawkę zastosuje się pierwszy raz do daniny za 2027 r. Jak zastrzegliśmy wyżej, ustawa czeka jeszcze na Sejm i Prezydenta. Szczegóły są w artykule PIT od 2027 r..
Druga ustawa (druk sejmowy nr 3149) trafiła do Prezydenta 28 października 2026 r. Według projektu, z którego powstała, od 2027 r. znikają z ustaw podatkowych ulga na Internet i ulga na ekspansję, a ulga na robotyzację zostaje przedłużona o 10 lat. Kto pierwszy raz odliczy wydatki na Internet w zeznaniu za 2026 r., zachowa prawo do odliczenia za 2027 r. Do kosztów ekspansji poniesionych przed 2027 r. stosuje się przepisy dotychczasowe.
W 2027 r. kończy się też rozłożone na lata wdrażanie JPK_CIT i JPK w PIT. Chodzi o obowiązek prowadzenia ksiąg i ewidencji w programie komputerowym i przesyłania ich raz w roku do urzędu w postaci jednolitego pliku kontrolnego. Ostatni etap obejmuje rok podatkowy, który zaczyna się po 31 grudnia 2026 r., czyli przy roku kalendarzowym - cały 2027 r. Według Ministerstwa Finansów chodzi o pozostałych podatników CIT i spółki niebędące osobami prawnymi, a także o pozostałych podatników PIT, w tym rozliczających VAT kwartalnie (JPK_V7K). Ustawowe zwolnienia z obowiązku zostają. Pliki za 2027 r. wysyła się w 2028 r., zwykle w terminie zeznania rocznego. Księgi trzeba jednak prowadzić w programie, który je wygeneruje, już od pierwszego dnia roku.
Limity na 2027 r. w złotych
Wiele limitów zapisano w ustawach w euro. Na złote przelicza się je po średnim kursie NBP z pierwszego dnia roboczego października poprzedniego roku. Na 2027 r. jest to kurs z 1 października 2026 r.: 4,3770 zł. Według części ustaw wynik zaokrągla się do 1000 zł, według innych - nie.
| Limit | Kwota na 2027 r. | Podstawa | Status |
|---|---|---|---|
| mały podatnik PIT, CIT i VAT (2 000 000 euro) | 8 754 000 zł | art. 5a pkt 20 PIT, art. 4a pkt 10 CIT, art. 2 pkt 25 lit. a VAT | ogłoszone |
| mały podatnik VAT - agenci, zleceniobiorcy i podobni (45 000 euro prowizji) | 197 000 zł | art. 2 pkt 25 lit. b VAT | ogłoszone |
| jednorazowa amortyzacja de minimis (50 000 euro) | 219 000 zł | art. 22k ust. 7 i 12 PIT, art. 16k ust. 7 i 12 CIT | ogłoszone |
| ryczałt kwartalny (200 000 euro) | 875 400 zł | art. 21 ust. 1b ustawy o ryczałcie | ogłoszone |
| prawo do ryczałtu (dziś 2 000 000 euro) | 8 754 000 zł | art. 6 ust. 4 ustawy o ryczałcie | ogłoszone |
| prawo do ryczałtu (250 000 euro) | 1 094 250 zł | ustawa z druku nr 3147 | uchwalone, czeka na Sejm i Prezydenta |
| księgi rachunkowe dla osób fizycznych, spółek cywilnych i jawnych osób fizycznych oraz spółek partnerskich (2 500 000 euro przychodów netto) | 10 942 500 zł | art. 2 ust. 1 pkt 2 ustawy o rachunkowości | ogłoszone |
| zwolnienie podmiotowe z VAT | 240 000 zł | art. 113 ust. 1 VAT | ogłoszone |
| limit 30-krotności | 300 990 zł | art. 19 ust. 1 ustawy o systemie ubezpieczeń | prognoza |
| minimalna podstawa pełnego ZUS | 6 019,80 zł | art. 18 ust. 8 ustawy o systemie ubezpieczeń | prognoza |
| preferencyjna podstawa ZUS | 1485 zł | art. 18a ustawy o systemie ubezpieczeń | ogłoszone |
| działalność nierejestrowana (kwartał) | 11 137,50 zł | art. 5 ust. 1 Prawa przedsiębiorców | ogłoszone |
| zastaw skarbowy - minimalna wartość rzeczy lub prawa | 19 500 zł | art. 41 § 1 Ordynacji podatkowej | ogłoszone |
| kara porządkowa - najwyższa kwota | 3900 zł | art. 262 § 1 Ordynacji podatkowej | ogłoszone |
Jeden limit trzeba policzyć inaczej. Do stawki CIT 9% nie wystarczy status małego podatnika z tabeli: przychody osiągnięte w samym 2027 r. też nie mogą przekroczyć 2 000 000 euro. Tę kwotę przelicza się po kursie z pierwszego dnia roboczego roku podatkowego, w zaokrągleniu do 1000 zł. Przy roku kalendarzowym jest to kurs z 4 stycznia 2027 r., więc limit będzie znany dopiero wtedy.
Ordynacja podatkowa i spółki
Od 1 stycznia 2027 r. wniosek o umorzenie niewielkiej zaległości podatkowej może zostać załatwiony milcząco. Jeśli urząd w ciągu 60 dni nie wyda decyzji ani postanowienia kończącego sprawę, umorzenie uznaje się za udzielone w całości. Działa to pod jednym warunkiem. Łączna kwota, o której umorzenie podatnik prosi w roku podatkowym ten sam urząd w jednym podatku, nie może przekroczyć płacy minimalnej z dnia złożenia wniosku. Wlicza się do niej zaległość, odsetki i opłatę prolongacyjną, czyli opłatę za odroczenie terminu płatności lub rozłożenie na raty. Zawieszenie postępowania wstrzymuje bieg 60-dniowego terminu. Milczącego umorzenia nie będzie m.in. wtedy, gdy przed upływem 60 dni urząd wezwie podatnika do usunięcia braków wniosku albo do udziału w czynnościach (art. 169 § 1 i art. 155 § 1 Ordynacji). Nowe zasady dotyczą wniosków złożonych w roku podatkowym, który zaczyna się najwcześniej 1 stycznia 2027 r.
Poza podatkami zmienia się też Kodeks spółek handlowych. 18 lutego 2027 r. wchodzi w życie nowelizacja, po której akcje nie będą już dzielone na imienne i na okaziciela. Dotyczy to spółek akcyjnych, prostych spółek akcyjnych, komandytowo-akcyjnych i europejskich, które mają 2 lata na dostosowanie statutów.
Biura rachunkowe powinny pamiętać o jeszcze jednej dacie: od 10 lipca 2027 r. obowiązki w zakresie przeciwdziałania praniu pieniędzy będą wynikać bezpośrednio z unijnego rozporządzenia 2024/1624 (AMLR). Opisujemy to w artykule AMLR od 2027 r..
Lista spraw na grudzień
Najczęściej zadawane pytania
Co zmienia się od 1 stycznia 2027 r. dla przedsiębiorców?
Najważniejsze zmiany to płaca minimalna 4950 zł brutto i stawka godzinowa 32,30 zł, koniec okresów przejściowych w KSeF (także dla sprzedaży do 10 000 zł miesięcznie i faktur z kas), numer KSeF w tytule przelewu, nowy załącznik nr 15 do ustawy o VAT i uchylenie sankcji kosztowej za przelew na rachunek spoza białej listy. Nowa skala PIT 12%, 24% i 32% oraz limit ryczałtu 250 000 euro czekają jeszcze na decyzję Sejmu w sprawie poprawek Senatu i podpis Prezydenta.
Czy od 1 stycznia 2027 r. każda firma musi wystawiać faktury w KSeF?
Tak, z wyjątkami przewidzianymi w ustawie o VAT (art. 106ga ust. 2, m.in. faktury dla konsumentów). 31 grudnia 2026 r. kończy się możliwość wystawiania faktur papierowych i PDF przy sprzedaży udokumentowanej fakturami do 10 000 zł brutto miesięcznie oraz faktur z kas rejestrujących. Według obowiązujących przepisów od 1 stycznia 2027 r. urząd może też nałożyć karę, gdy podatnik wbrew obowiązkowi nie wystawi faktury w KSeF. Rząd zaproponował przesunięcie kar na 2028 r. (druk sejmowy nr 3245), ale do 1 listopada 2026 r. Sejm projektu nie uchwalił.
Ile wyniesie limit 30-krotności w 2027 r.?
Według projektu ustawy budżetowej prognozowane przeciętne wynagrodzenie na 2027 r. to 10 033 zł, więc roczny limit podstawy składek emerytalnej i rentowych wyniesie 300 990 zł (w 2026 r. - 282 600 zł). Ostateczną kwotę ogłosi minister rodziny w obwieszczeniu, zwykle pod koniec roku. Z tej samej prognozy wynika minimalna podstawa składek przedsiębiorcy na pełnym ZUS: 6 019,80 zł.
Jaki jest limit małego podatnika w 2027 r.?
8 754 000 zł. To 2 000 000 euro przeliczone po kursie NBP z 1 października 2026 r. (4,3770 zł). Małym podatnikiem w 2027 r. jest firma, której wartość sprzedaży wraz z VAT nie przekroczyła w 2026 r. tej kwoty. W VAT agenci, zleceniobiorcy i inne osoby świadczące podobne usługi mają osobny limit: 45 000 euro prowizji lub innego wynagrodzenia, czyli 197 000 zł. Kwota 8 754 000 zł jest też dziś limitem przychodów, który daje prawo do ryczałtu, ale przy ryczałcie liczy się przychody bez VAT. Ten limit spadnie do 250 000 euro (1 094 250 zł), jeśli wejdzie w życie uchwalona nowelizacja PIT.
Ile wynosi limit zwolnienia z VAT w 2027 r.?
Tak jak w 2026 r. - 240 000 zł sprzedaży w roku. Od 1 stycznia 2027 r. podatnik zwolniony z VAT wlicza do tego limitu także przemieszczenie własnych towarów do innego kraju Unii, które ustawa traktuje jak wewnątrzwspólnotową dostawę (art. 113 ust. 1a w związku z art. 13 ust. 3 ustawy o VAT). Do sprzedaży z 2026 r. stosuje się dotychczasowe zasady.
Źródła i podstawy prawne
Pokaż źródła (21)Ukryj źródła
- Rozporządzenie Rady Ministrów z 14 września 2026 r. w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2027 r. (Dz.U. z 2026 r. poz. 1213)
- Projekt ustawy budżetowej na rok 2027 - druk sejmowy nr 3150, art. 24 (prognozowane przeciętne wynagrodzenie 10 033 zł)
- Ustawa z dnia 13 października 1998 r. o systemie ubezpieczeń społecznych (t.j. Dz.U. z 2026 r. poz. 199) - art. 18 ust. 8, art. 18a, 18c, 19 ust. 1 i 10
- Ustawa z dnia 27 sierpnia 2004 r. o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych (t.j. Dz.U. z 2025 r. poz. 1461) - art. 79, 79a i 81
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (t.j. Dz.U. z 2026 r. poz. 1263) - art. 2 pkt 25, art. 13 ust. 3, art. 106e ust. 5 pkt 3, art. 106ga ust. 2, art. 106ni, 108a, 108g, 113 ust. 1 i 1a, art. 145m i 145n; ustawa z 16 czerwca 2023 r. o zmianie ustawy o VAT (Dz.U. z 2023 r. poz. 1598 ze zm.) - art. 17
- Rządowy projekt ustawy o zmianie ustawy o podatku od towarów i usług - druk sejmowy nr 3245 (przesunięcie kar z art. 106ni na 1 stycznia 2028 r.)
- Ustawa z dnia 4 września 2026 r. o zmianie ustawy o podatku od towarów i usług (Dz.U. z 2026 r. poz. 1270) - nowy załącznik nr 15 i art. 113 ust. 1a
- Ustawa z dnia 18 września 2026 r. (Dz.U. z 2026 r. poz. 1371) - uchylenie wyłączenia z kosztów przy płatności na rachunek spoza wykazu i z pominięciem MPP
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. z 2026 r. poz. 592) - art. 5a pkt 20, art. 22k ust. 7 i 12
- Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (t.j. Dz.U. z 2026 r. poz. 554) - art. 4a pkt 10, art. 16k ust. 7 i 12, art. 19 ust. 1 pkt 2
- Ustawa z dnia 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (t.j. Dz.U. z 2025 r. poz. 843) - art. 4 ust. 2, art. 6 ust. 4, art. 21 ust. 1b
- Ustawa z dnia 29 września 1994 r. o rachunkowości (t.j. Dz.U. z 2026 r. poz. 522) - art. 2 ust. 1 pkt 2 i ust. 2
- Ustawa z dnia 29 października 2021 r. o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz niektórych innych ustaw (Dz.U. z 2021 r. poz. 2105 ze zm.) - art. 66; Ministerstwo Finansów, JPK_CIT i JPK w PIT - pytania i odpowiedzi (podatki.gov.pl, aktualizacja 17 lipca 2026 r.)
- Ustawa zmieniająca Ordynację podatkową - Dz.U. z 2026 r. poz. 875, art. 6 (art. 67a § 3-15 Ordynacji, milczące umorzenie)
- Obwieszczenia Ministra Finansów w sprawie kwot z art. 41 § 1 i art. 262 § 1 Ordynacji podatkowej na rok 2027 (M.P. z 2026 r. poz. 781 i 784)
- Ustawa zmieniająca Kodeks spółek handlowych - Dz.U. z 2026 r. poz. 176 (rodzaje akcji, wejście w życie 18 lutego 2027 r.)
- Ustawa o zmianie ustawy o podatku dochodowym od osób fizycznych oraz ustawy o zryczałtowanym podatku dochodowym - druk sejmowy nr 3147, uchwała Senatu z 27 października 2026 r. (druk sejmowy nr 3270)
- Ustawa o zmianie ustawy o podatku dochodowym od osób fizycznych i innych ustaw (ulgi) - druk sejmowy nr 3149, przekazana Prezydentowi 28 października 2026 r.
- Narodowy Bank Polski, tabela kursów średnich nr 191/A/NBP/2026 z 1 października 2026 r. - EUR 4,3770 zł
- Ustawa z dnia 18 stycznia 1951 r. o dniach wolnych od pracy (t.j. Dz.U. z 2025 r. poz. 296); Kodeks pracy - art. 130 § 2; rozporządzenie w sprawie szczegółowych zasad udzielania urlopu wypoczynkowego - § 19
- Ustawa z dnia 6 marca 2018 r. - Prawo przedsiębiorców - art. 5 ust. 1 (limit działalności nierejestrowanej)